
Au moment où vous allez lire ces lignes, j’aurai eu 83 ans le 14 septembre et j’ai commencé dans ce métier qui est le mien à 27 ans en février 1971. Pour paraphraser le cafetier (joué par Depardieu) dans le film « Uranus » qui disait à un de ses clients : « Monsieur, je suis cafetier, socialiste et franc-maçon, c’est pour vous dire que j’en ai entendu des conneries », je pourrais me vanter d’être un des rares gars qui n’a raté aucune crise depuis la rupture du lien entre le dollar et l’or annoncée par le Président Nixon en août 1971.
Et Dieu sait qu’il y en a eu.
Et je voudrais dire deux choses :
- Les Chinois, qui ont traversé quelques crises dans leur histoire, utilisent le même mot pour crise et opportunité. D’après tous mes travaux, il me semble que nous sommes en train de rentrer dans une nouvelle période de crise/opportunité, et je dois dire que j’attends avec une certaine gourmandise cette crise qui pourrait bien être ma dernière.
- Toutes les crises se déroulent toujours en trois phases, déni, prise de conscience, panique. Le scénario est immuable, ne changent que les acteurs et c’est ce scénario que je vais essayer de décrire dans les lignes qui suivent.
Au commencement il y a toujours une erreur de politique économique qui crée des faux prix, qui amènent à la création d’actifs financiers qui ont de fausses valeurs, que leurs propriétaires donnent en garantie pour créer de vraies dettes.
Quand les faux prix disparaissent, la valeur des faux actifs tombe à zéro, mais les dettes, elles, restent.
Et un phénomène étrange se met en place. Les dettes de mauvaise qualité voient leurs prix dans les marchés s’écrouler alors que les dettes de qualité ne subissent aucune décote.
Le « spread » c’est-à-dire l’écart des taux entre les deux commence à se creuser. Au début, le mouvement est quasiment imperceptible, mais il continue et la hausse du spread devient bientôt exponentielle et les marchés des actions commencent à plonger.
Arrive un moment où les mauvais papiers deviennent incotables, le marché disparaît complètement, ceux qui ont beaucoup emprunté pour acheter ces saloperies doivent vendre ce qui peut être vendu et qui est encore liquide et non pas ce qui devrait être vendu, ou plutôt n’aurait jamais dû être acheté. Comme me le disait un vieil ami plein d’expérience au début de ma carrière « quand la police fait une descente dans un bordel, ils emmènent tout le monde, même le pianiste ».
Et c’est là qu’en général la banque centrale intervient pour racheter les saloperies et sauver la BNP, Deutsche Bank ou Citicorp …
Pour en faire la démonstration, je vais revenir sur les deux dernières crises que nous avons traversées, la grande crise financière ou GCF de 2007-2009, suivie par la crise de l’euro de 2011-2013.
Commençons par la GCF
À son origine, une imbécillité populiste de l’administration Clinton.
Cette administration constate que les noirs nécessiteux sont rarement propriétaires de leurs logements aux USA et décide qu’il s’agit d’une discrimination insupportable. Les banques doivent donc prêter à des gens qui ne pourront pas les rembourser. Qu’à cela ne tienne, Wall Street trouve une solution, et se met à créer des faux actifs (les subprime) qui permettront ce miracle. Les sociétés de notation entérinent ce qui est une idiotie et tout le monde (compagnies d’assurance, fonds de pension, particuliers) de se bourrer de ces actifs qui ne valent rien.
L’immobilier monte, la banque centrale maintient les taux d’intérêt trop bas, la bourse monte, tout est pour le mieux dans le meilleur des mondes.
Arrive juillet 2007. Au Luxembourg, un fonds commun géré par la BNP annonce qu’il est incapable de valoriser les parts des détenteurs du fonds, les réviseurs comptables refusant d’entériner les (fausses) valeurs des positions tenues par le fonds.
Les spreads se tendent. En mars 2008, Bear Stearns, grand émetteur de fausses valeurs et cinquième banque d’affaires à Wall Street saute. Les spreads rentrent dans leur phase exponentielle. En septembre, Lehman Brothers et AIG (le plus gros assureur mondial) sautent de concert, et la Fed rachète à guichets ouverts tous les papiers pourris.
Venons-en à la crise de l’euro de 2011-2013.
En 2010, nous apprenons que l’État grec a maquillé ses comptes pour pouvoir entrer dans l’euro, ce qui ne surprend personne.
Le spread entre les taux allemands sur le 10 ans, le Bund, et les taux italiens, espagnols, portugais, français, irlandais commence à se tendre…
Nous apprenons en 2011 que l’Italie a également maquillé ses comptes et que le directeur général du Trésor italien responsable de cette forfaiture est un certain monsieur Draghi.
Les taux italiens qui étaient un peu au-dessus des taux allemands explosent à la hausse et nous rentrons dans la phase exponentielle.
Arrive septembre 2012, monsieur Draghi qui, entre-temps, est devenu gouverneur de la BCE, décide de sauver le Trésor italien en rachetant toutes les saloperies (dont la dette française) avec l’argent des Allemands, et la crise s’arrête temporairement.
Mais rien n’est réglé puisque les élites françaises tirent de cet épisode la conclusion qu’il n’est pas nécessaire de se réformer.
Ce qui nous amène à la crise actuelle qui n’est que la continuation de la crise de 2011 à 2013, qui recommence parce que maintenant les Allemands sont ruinés…
Voici le graphique de l’écart des taux entre la France (le mauvais emprunteur) et les Pays-Bas (le bon emprunteur).
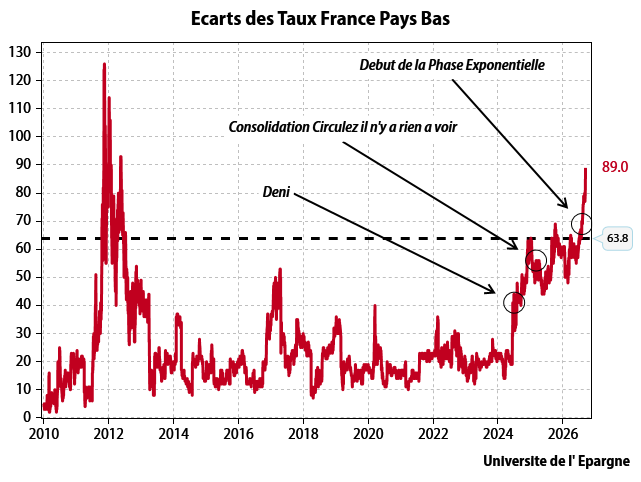
La hausse du spread commence avec la dissolution du parlement français par monsieur Macron en juin 2024, qui ramène un parlement ingouvernable. Nous avons la première phase de hausse du spread, suivie par une phase de consolidation qui a duré à peu près un an, comme d’habitude.
Nous sommes rentrés depuis un mois dans la phase de la hausse exponentielle quand les marchés ont commencé à mesurer la qualité des candidats à l’élection présidentielle française…
Les taux longs, au-dessus de 4 %, sont déjà à un niveau que l’économie française, en quasi-récession, ne peut supporter puisqu’ils sont bien supérieurs au taux de croissance nominal de l’économie (nous sommes dans une trappe à dette).
Nous rentrons donc dans la phase de panique.
J’attends donc avec impatience l’intervention déterminante de … de… de…
De qui au juste ?
- La BCE ? Qui imprimerait des euros ?? Ce qui ferait monter l’inflation en Allemagne… Si vous voulez faire gagner l’AfD en Allemagne, ça paraît une bonne idée.
- Le FMI ? Avec TRUMP aux commandes ? Qui nous filerait des dollars alors que nous avons besoin d’euros ? La dette est beaucoup trop importante pour le FMI et les USA ont besoin de tous les dollars sur lesquels ils peuvent mettre la main. Si vous voulez faire élire Mélenchon…
- Vendre notre or ? La valeur totale en est de 290 milliards d’euros, soit environ 8 % du total de notre dette. Voilà qui couvrirait un an de nos besoins de financement.
- Faire défaut sur notre dette ? Les recettes fiscales couvrent 60 % des dépenses de notre État. Si nous faisions défaut, les dépenses de l’État français devront baisser immédiatement de 50 % puisque plus personne ne voudra nous prêter.
Il ne reste donc que deux solutions, non mutuellement exclusives,
- Saisir l’argent des Français.
- Sortir de l’euro et donc de l’Europe, retrouver notre souveraineté monétaire, transformer la dette en euros en dette en francs français en invoquant le privilège « Lex Monetae » (le Roi détermine la valeur de sa monnaie), demander à la BDF de racheter toute la dette qui se présentera à 70 % de sa valeur faciale ou en dessous, ce qui fera immédiatement baisser la valeur de notre dette de 50 % par rapport à notre PIB et nous permettra de redémarrer du bon pied.
Dans tous les cas de figure, je suis très intéressé dans la mesure où, cette fois-ci, il va falloir trouver de nouvelles solutions à un problème récurrent.
Encore quelques semaines et qui sait, je serai peut-être amené à vous recommander l’achat des OAT à trente ans sur la dette française…
Et on dit que je suis un mauvais Français …

18 Commentaires
Bonjour Charles,
La France et l’EU ont un énorme problème: la qualité de leurs « élites » politiques.
Tous ces scénarios de sortie de l’EU reposent sur des élites qui savent ce qu’elles font.
Il n’y en a aucune qui est en situation de prendre le pouvoir.
Ca va simplement être un chaos sans nom; ajoutez l’AFD et il n’y aura peut être même plus le pilote allemand dans l’avion.
Certains seront content mais ils vont vite déchanter face au chaos.
J’ai quitté la France il y a 10 ans car j’ai compris que 1. Macron allait détuire la France, que 2. le système était de toute façon insoutenable; je ne regrette rien à part ma famille.Macron ets juste un crétin sur-éduqué pervers narcissique ; c’est un accélérateur et un révélateur mais un autre issu du système aurait obtenu plus ou moins les même résultat.
L’effondrement du niveau scolaire garantit l’émergence d’une idiocratie à moyen terme avec la certitude que le pays ne pourra avoir les élites nécessaires. Plus ça s’aggrave plus c’est complexe plus il faut des gens capables.
Enfin d’ici 2050 les français traditionnels seront minoritaires, de toute façon la culture française aura largement disparue de par simplement le manque de pratiquant; quand on sait à peine lire et compter on ne lit pas Hugo, ou même Dumas.
Bon courage depuis l’étranger!
Frexit! Soritr de l’espace Schengen et de l’Otan, pour une France souveraine à nouveau et dans tous les domaines, notamment monétaire!
La solution 2, voeu pieu, ça n’arrivera pas, ou alors par suite de l’effondrement de l’UE elle-même, ce qui est très peu probable dans l’immédiat.
Il y aura indubitablement pillage de l’épargne des particuliers, et, vu dans mon marc de café, je crains un bricolage monétaire ou inflationniste indéterminé qui fera chuter d’un bon cran le pouvoir d’achat des français, pour réduire d’un bon cran la dette de l’état.
La BCE va prêter en contrepartie d’un plan d’austérité du FMI. A lire le rapport d’alerte du FMI sur la France, j’ai le sentiment que ce plan est déjà prêt.
Comme pour l’Italie ou la Grèce, la BCE achètera la dette en contrepartie d’un plan d’austérité déjà élaboré par le FMI qui est venu 2 fois à Bercy au cours des derniers mois. Le rapport d’alerte du FMI sur la France est excellent et donne une idée précise de ce plan d’austérité.
Bjr,
La dette des Etats sont recherchées pour une gd nombre d’activité économiques,La dette est une Matière Première.
Si la France répudie 30 % , la psychose ne durera que 1 minute. Tout est « price-able », La faim du papier est la normalité,
Offre et Demande il n’y a que ça.
… et si la finance verra la coupe comme désastre, on pourra toujours reculer , ou se faire sauver par la BCE. qui a l’obligation.
Il faut parallèlement annoncer d’expulsion du max des migrants post 2015, qui fera baisser de tous les prix et provoquera augmentation des salaires. Sera très apprécié du marché (et des français).
des couilles !!
Mr GAVE, J’adore la fin de vôtre article, vous me faite rire.
Bravo à vous en tout cas.
David HELD.
Hypothèse : Et si la note souveraine de la France était finalement rabaissée en cas de victoire du RN aux prochaines élections afin de punir les sans-dents qui ont osé défier nos gentils gouvernants ?
Depuis le temps que notre note doit être déclassée je pense que des gentils ne veulent pas cette chose là…Aucune difficulté pour placer notre dette… Finalement c’est quoi le probléme? On prépare nos élections tout simplement et les gentils vont sortir un sauveur …Leur scénario c’est une Europe fédérale et fini la France tous les candidats vont vers ça…Quand on voit la dette des USA on a encore de la marge. Le baril au dessus de 100 dollar ça va être chaud cet hiver…!
Oui, un joyeux anniversaire M. Gave. Article très intéressant surtout pour l’historique. Moi je pense que la BCE interviendra même si la tâche sera plus difficile que pour la Grèce. Pour l’AfD, il sera interdit en Allemagne. « Nos » dirigeants n’en ont rien à carrer de la démocratie de toute façon.
Il reste l’OMT en dernier recours. La BCE rachète la dette à ceux qui la détiennent déjà. Les taux d’intérêt baissent. Le spread diminue, le tout sous réserve (voire contrainte) que la France se réforme.
Bonjour Charles
Vous êtes très pertinent
Thierry
Il est très utile de regarder la faillite française de 1797 . Le gouvernement de Bonaparte a décidé d’annuler les 2/3 de notre dette . Ce n’était que tenir compte de la réalité; il n’y avait plus de monnaie en France . La famille Necker y perdra près d’1 milliards de livres, et les banques suisses bien plus: l’ Europe avait fait confiance à la monarchie depuis … longtemps et notre dette publique était comme celle des USA aujourd’hui : la dette de référence. Les circonstances sont identiques : déni du problème par les rois Louis 15 et 16 ( renvoi des ministres qui osaient demander des économies et une réforme des finances publiques, tels que Turgot , 30 ans avant la faillite ) . Puis début de panique après le 14 Juillet et premiers départs de capitaux avec le duc de Gramont partant avec 2 voitures pour porter son argenterie et son or à Genève. Puis nouveaux emprunts garantis promis juré, sur les biens de l’ Eglise nationalisés…air connu . Et puis l’ accélération à partir de 1792 jusqu’ au retour d’un pouvoir sérieux. En passant par la banqueroute des 2/3 de 1797 qui a affiché des prix réalistes.
Après quoi , le Premier consul crée la Banque de France , avec l’aide des banques suisses qui fournissent une bonne partie du capital , et qui exercent le pouvoir par le privilège du conseil de régence où elles siègent . Question restée sans réponse (et beau sujet de thèse pour un historien ) : en contrepartie de leur apports , ces banques suisses ont-elles pas consenti à ré-employer dans le capital de cette nouvelle banque le tiers restant de leurs créances antérieures , ce qui ne leur aurait donc rien coûté (puisque sur le marché , ces créances ne valaient plus rien) , et obtenu le contrôle de la Banque … jusqu’en 1936 ? Avec ses dividendes et la cotation de l’action, elles auront été largement indemnisées… Les Mallet , Odier , Hottinguer membres du conseil de régence comme plus gros actionnaires, et autres banquiers protestants descendants des exilés réformés partis après l’abrogation de l ‘édit de Nantes , qui auraient perdu gros dans la banqueroute , ont eu 136 ans pour se refaire . Mais pas les petits rentiers de l’ Ancien Régime . Et la France a vu le pouvoir financier passer à Genève , puis Londres jusqu’ en 1918 : nos pépites de la techno vont désormais se faire financer à New York….
Depuis cet épisode, l’ Etat n’a plus fait faillite , mais il est plus habile : il a dévalué massivement , ce qui revient au même en évitant d’en parler. .. Les petits retraités et épargnants porteurs de bons du Trésor ( des placements surs !) mouraient de faim sous la 4ème République. Nos caisses de retraite avec leur « obligation de l’obligation » (des OAT) leur succéderont . Bien sur , il faudra sortir de l’€ … mais Nixon est bien sorti de l’obligation de la convertibilité en or de sa monnaie . Il n’y arien de nouveau sous le soleil.
Bon anniversaire, Charles . Nous verrons la fin de ce nouveau cycle .
Joyeux anniversaire M Gave ,
Je ne suis pas sûr de bien comprendre l’articulation entre deux passages de l’article.
Vous expliquez d’abord qu’un défaut sur la dette obligerait l’État à réduire immédiatement ses dépenses, puisque les marchés refuseraient ensuite de financer son déficit.
Mais vous proposez ensuite que la Banque de France rachète toute dette se négociant à 70 % de sa valeur faciale ou moins, ce qui permettrait selon vous de réduire fortement le ratio dette/PIB et de « redémarrer du bon pied ».
Pourriez-vous préciser le mécanisme ?
Si une OAT de nominal 100 est rachetée 70 par la Banque de France, l’État doit toujours, sauf annulation ou restructuration supplémentaire, 100 à son nouveau créancier, qui est simplement devenu la BDF. Comment le rachat à 70 fait-il alors diminuer la dette publique nominale ?
Et surtout, dans votre scénario, si les marchés ne souhaitent plus financer le déficit français après la conversion en francs et la restructuration implicite de la dette, faut-il comprendre que la Banque de France financerait ensuite directement ou indirectement les déficits publics par création monétaire ?
Si oui, c’est cette possibilité de financement monétaire (plutôt que l’absence de défaut) qui semble expliquer pourquoi l’État n’aurait pas à réduire brutalement ses dépenses. Est-ce bien votre raisonnement ?
Mais pourquoi cette crise ne se terminerait elle pas comme toutes les précédentes ?
Par une fuite en avant et une dépréciation indolore de la monnaie et du pouvoir d’achat ( ou présumée telle ) pour les gueux.
Le système est parfaitement en place et ce ne sont pas ceux qui en bénéficient qui vont le faire effondrer…
Les élites bancaires & assurances – administratives – politiques sont rétribuées par ces contrats établis sur des faux prix.
ILS ne laisseront JAMAIS l’ épargne placée chez eux en Assurance-Vie leur échapper; la loi Sapin sera appliquée, elle permet la confiscation temporaire (moratoire de rachat imposé au déposant ) . Ils recevront la seringue monétaire de l’ argent magique ( BCE ) et passé un moment de peur le scénario imposé depuis Maastricht – Crise de 2011 reviendra. Vous pouvez etre certain que le 1er mécanisme de défense des élites sera de faire vendre en masse les OAT du Trésor français pour agiter la crainte d’un écart trop grand avec la Hollande et annoncer que plus personne ne pretera à la France . Si MLP l’emporte nettement à l’ Elysée mais surtout à l’ assemblée , elle pourrait rétablir le privilége d’ escompte de la BdF qui prenait en pension les promesses d’ entrées fiscales de l’ Etat ( supprimé par Giscard et Pompidou ) . Une période agitée se présente…
Saisie des avoirs des Français : Est ce qu’on est protégé en ayant des fonds en assurance vie au Luxembourg ?