Je voudrais vous parler des Gilets Jaunes.

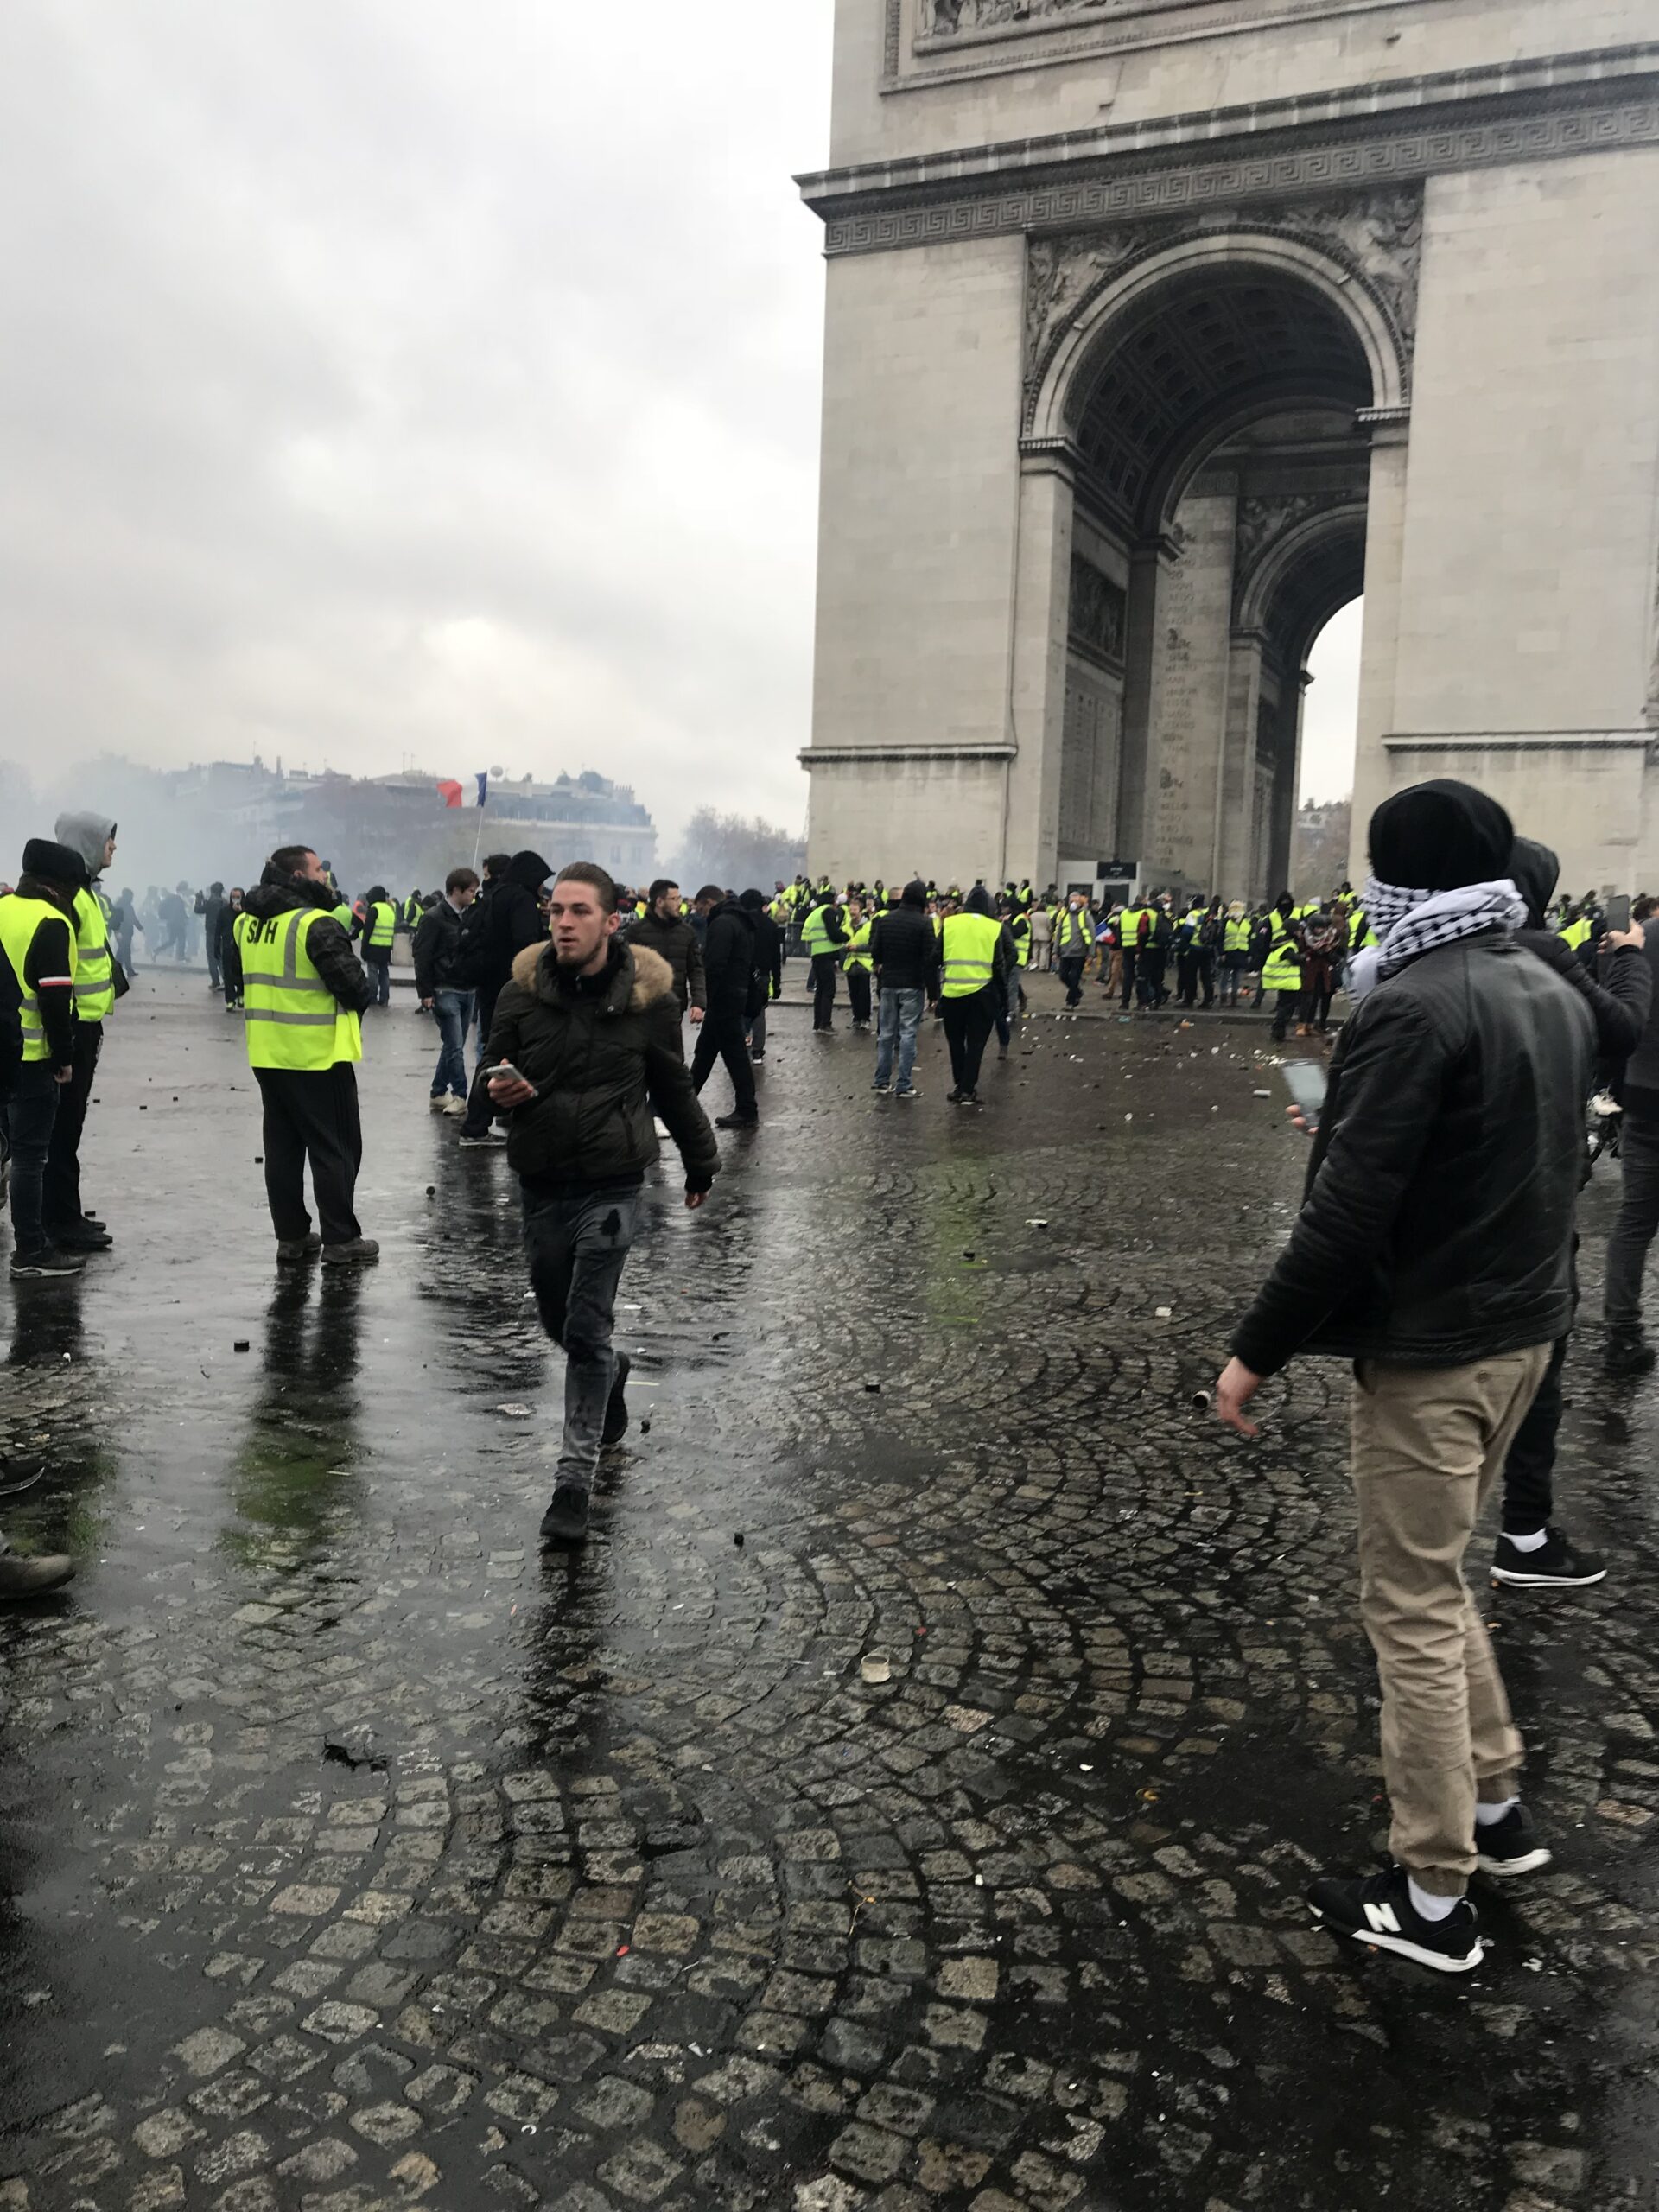
En Novembre 2018 émergeaient brutalement les gilets jaunes, mouvement populaire s’il en fût, sans chef, sans programme et qui n’était en fait qu’un immense appel au secours de la France profonde.

Bien évidemment, il ne fut pas entendu par les classes politiques qui nous gouvernent, mais brisé brutalement.

A l’époque, j’avais essayé d’expliquer du mieux que je le pouvais l’origine économique de cette jacquerie en expliquant que les gens les plus pauvres avaient trois dépenses incompressibles qui bouffaient tout leur budget :

  1. L’energie (chauffage et transport)
  2. La nourriture
  3. Le logement

L’explosion avait eu lieu quand monsieur Edouard Philippe, alors premier ministre, avait décidé, pour sauver la planète, d’augmenter massivement la TVA sur le diesel, les condamnant de ce fait à une baisse immédiate des dépenses de nourriture et de logement.

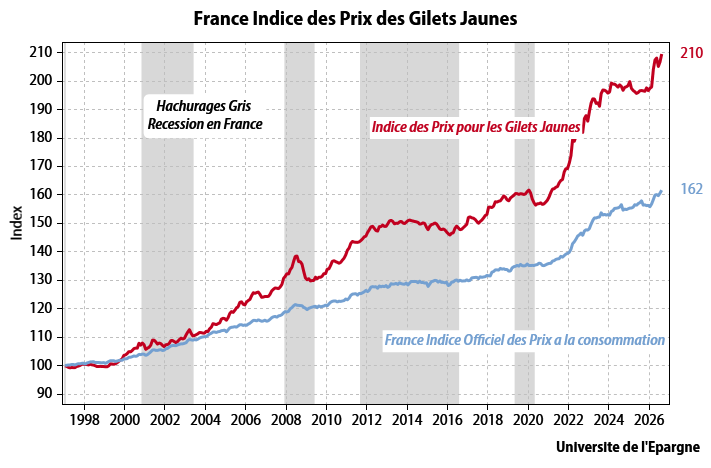
J’avais même bâti un indice des prix des gilets jaunes qui était constitué 1/3 énergie, 1/3 nourriture 1/3 loyer pour mesurer la vraie inflation pour ces gens-là,  dont voici la mise à jour par rapport à l’indice des prix fourni par l’INSEEE, les deux base 100 en janvier 1997.


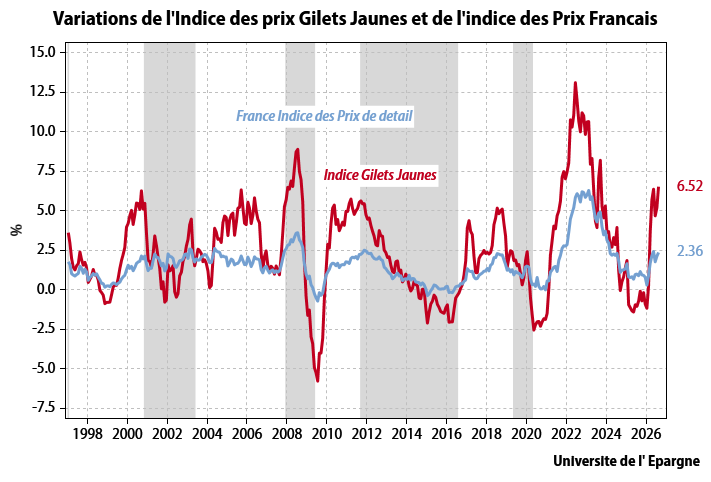
Voici les mêmes indices mais en variations sur 12 mois cette fois ci

Depuis 12 mois , être pauvre coute cher.

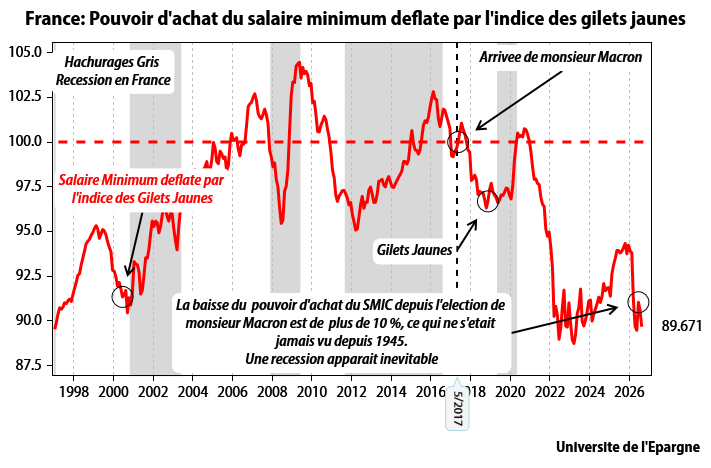
Faisons maintenant l’hypothèse que les revenus des gilets jaunes aient progressé comme le SMIC et vérifions l’évolution de leurs niveaux de vie en déflatant leurs revenus par l’indice des prix des trois produits qu’ils achètent.


La conclusion est évidente :  depuis l’arrivée de monsieur Macron au pouvoir, la partie la plus défavorisée de la population (qui travaille) a connu une baisse de plus de 10 % EN TERMES REELS de son niveau de vie, ce qui ne s’était jamais produit en France depuis 1945.

La révolte de 2018 avait eu lieu quand la baisse de niveau de vie atteignait moins de 5%.

Nous sommes désormais au-delà de 10 %. Le désespoir doit être profond.

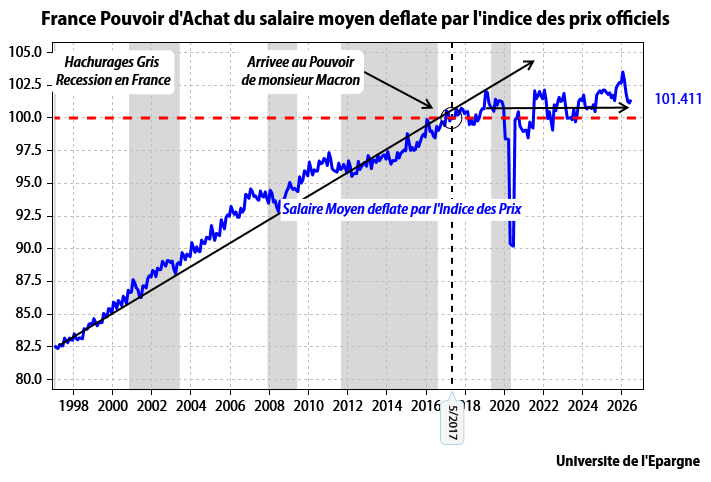
Faisons le même calcul maintenant pour le salaire moyen déflatée par l’indice des prix de l’INSEE


Depuis 2017, le salaire moyen stagne et ne croit plus.

En fait ajusté pour la pression fiscale, le niveau de vie des classes moyennes a déjà commencé à baisser.

Et cette baisse va aller en s’accélérant compte tenu de deux paiements contraints qui ne vont cesser d’augmenter :

  1. Les retraites, qui représentent 14 % d’un PIB, qui baisse et donc ces sommes qui sont fixes et représentent 14 % du PIB aujourd’hui et couteront 15 % , puis seize etc…
  2. Le service de la dette qui lui monte , va passer de 2. 5% à 5 % du même PIB en baisse

Ce qui est arrivé aux gilets Jaunes va toucher maintenant les classes moyennes et puis les retraités.

IL NE PEUT PAS EN ETRE AUTREMENT.

Nous allons tous devenir des gilets jaunes.

Conclusion

Nous arrivons dans des temps qui vont être très difficiles et la population française va devoir trouver des moyens pour pallier la faillite de son Etat.

Nous allons avoir un changement des élites, nous arrivons-enfin- à la fin de ce système abominable qu’est l’inaptocratie[1].

La solution, la seule. est dans la démocratie directe.

Tristan Bernard, grand humoriste de l’entre-deux guerres était juif.

Il fut arrêté par la Gestapo à Paris en 1943.

A son épouse, qui n’était pas juive et qui pleurait, il dit cette phrase sublime : « Ne pleure pas, ma chérie, Nous vivions dans la crainte, à partir de maintenant, nous vivrons dans l’espérance. »

N’ayez pas peur.

Nous pouvons redevenir libres, si nous le voulons.


[1] Système dans lequel les gens les moins capables de gouverner sont élus par les gens les moins capables de travailler pour pouvoir piller tranquillement ceux qui sont compétents et dont le nombre se réduit sans cesse.


L’Arabie saoudite attaquée par les Houthis

Qui l’eût cru ? En moins d’une semaine, l’Arabie saoudite a été attaquée et déstabilisée par les Houthis. Une organisation militaire sans État ni grande puissance de feu a déstabilisé une puissance installée, pour s’arroger le contrôle de la mer Rouge. Alors que la guerre contre l’Iran patine, voici que les cartes du Moyen-Orient sont de nouveau redistribuées.


L’Iran n’a pas l’arme nucléaire, mais elle a ses proxys. Des organisations militaires installées et soutenues tout autour du Moyen-Orient, capable d’agir contre les États. Le Hezbollah au Liban, les Houthis au Yémen en font partie. Ces derniers contrôlent une grande partie du territoire yéménite et menacent le trafic maritime dans le détroit de Bal el-Mandeb. Mais en quelques jours, ils ont connu des victoires fulgurantes. Et inquiétantes pour l’avenir de la région.


La tribu : la clef de voûte des fidélités humaines


En vingt-quatre heures à peine, la carte du sud de la mer Rouge a changé de main. Le 10 septembre, les Houthis se sont emparés de Mokha. Le lendemain, ils tenaient Dhubab, l’île de Périm et la quasi-totalité de la côte yéménite de la mer Rouge. Quelques jours plus tôt, on parlait pourtant d’un reflux du mouvement, et le gouvernement yéménite reconnu par la communauté internationale annonçait des gains dans les provinces de Hodeïda et de Taëz, promettant même de marcher sur Sanaa. La bascule fut brutale.

Car cette prise s’est faite, pour l’essentiel, sans combattre. Des dizaines de milliers d’hommes opposés aux Houthis, les « forces conjointes », la Résistance nationale de Tareq Saleh, les Brigades des Géants, la résistance tihamie, ont abandonné leurs positions, laissant sur place armes et matériels. Le camp anti-houthi n’est pas une armée, mais une mosaïque de clientèles où un même combattant appartient à la fois à une unité, à un réseau politique et à une confédération tribale. Le 9 septembre, alors que le front cédait, les cheikhs des Sabiha, puissante confédération implantée autour de Bab el-Mandeb, ont rappelé leurs hommes servant dans les unités soutenues par Riyad, leur enjoignant de désobéir à leur hiérarchie s’il le fallait pour rentrer défendre leurs terres. Au moment critique, la solidarité tribale l’a emporté sur la chaîne de commandement. Les Houthis ont su lire ces fractures, promettre l’amnistie aux combattants adverses et laisser les allégeances locales faire le reste.

La tribu est ici l’élément clef du fonctionnement de ces clans et donc de la victoire des Houthis.


C’est toute la difficulté pour l’Arabie saoudite. Celle-ci n’affronte pas un adversaire, mais une architecture sociale multiple et en recomposition permanente. Riyad a soutenu trente-trois ans durant le régime d’Ali Abdallah Saleh, qui finit allié des Houthis et de l’Iran. La guerre de 2015-2022 a démontré que l’attrition aérienne use sans jamais décider. Le Royaume affronte aujourd’hui seul un front que son partenaire émirien avait longtemps structuré : après la reprise d’Aden en janvier et le retrait des forces d’Abou Dhabi, la Résistance nationale de Tareq Saleh, qui tenait la côte ouest, s’est délitée. Riyad a gagné contre son allié ; il en paie le prix face à son ennemi.


La géographie qui menace


La deuxième clé du conflit est celle de la géographie et c’est elle qui lui donne sa portée mondiale. Le détroit de Bab el-Mandeb, « la porte des lamentations », sépare la péninsule Arabique de la corne de l’Afrique et commande l’entrée méridionale de la mer Rouge. Sa grande passe atteint vingt kilomètres de large et plus de trois cents mètres de fond, laissant passer les plus gros navires sans contrainte. Sa force de verrou ne tient pas à sa géographie, mais à sa position. Il est le sas obligé vers le canal de Suez, par où transitent en régime normal entre 12 et 15 % du commerce mondial et près de 30 % du trafic de conteneurs. Fermer l’un rend l’autre inutile. La seule route de rechange, le contournement de l’Afrique par le cap de Bonne-Espérance, ajoute dix à quatorze jours de mer. Bab el-Mandeb devient ainsi la porte vers l’Europe.


Géopolitique de la peur


Les Houthis ont compris que l’on peut fermer cette route sans faire usage des armes. Nul besoin de missile, la peur suffit pour bloquer le détroit.

Entre novembre 2023 et août 2024, il y a eu près de trois cents attaques contre des navires, mais quatre seulement furent coulés. Le but n’est pas d’abîmer des navires, mais de faire exploser le coût des polices d’assurance à cause du risque engagé. C’est la peur qui crée le blocus, pas les Houthis. Ce sont les compagnies d’assurance qui décident de rendre très difficile, voire impossible, la circulation des navires à cause de la hausse des coûts.


Appliquée à l’Arabie saoudite, cette mécanique a produit un étranglement méthodique. Le 20 juillet, les Houthis ont proclamé un blocus naval visant le seul Royaume. Yanbu, devenu la principale porte de sortie du brut saoudien depuis la quasi-fermeture d’Ormuz, chargeait plus de quatre millions de barils par jour : en deux semaines, les volumes franchissant Bab el-Mandeb ont chuté de près de 90 %. En août, Riyad a déclaré à l’OPEP sa plus faible production depuis 1990. En septembre, des drones venus d’Irak ont contraint le Royaume à arrêter l’oléoduc est-ouest, sa route de secours. Le Brent a dépassé 108 dollars.

Et les affrontements se poursuivent. Le mardi 15 septembre, la défense saoudienne a détruit au sud de La Mecque un drone attribué aux Houthis, avant qu’il n’atteigne la ville. Ici, c’est la légitimité même de l’Arabie saoudite qui est visée. Gardien des deux Lieux saints, le Royaume tire de cette charge une part essentielle de son autorité. Or, le pays apparaît puissant à l’extérieur, avec son pétrole, son fonds souverain, sa diplomatie du sport, mais de plus en plus faible à l’intérieur : incapable de tenir le terrain au Yémen ni de répliquer aux Houthis.


Le pacte de La Mecque, signé le 7 août avec le Pakistan et la Turquie, pose qu’une attaque contre l’un vaut attaque contre tous. Pourtant, Islamabad a écarté toute riposte militaire, et Ankara renvoie l’État attaqué à ses propres moyens. Ni la Turquie ni le Pakistan ne veulent être pris dans un conflit qui n’est pas le leur. Mais plus les Houthis montrent leur puissance et plus ils s’exposent à leur fragilité. On peut les laisser tenir la côte ou contrôler la montagne yéménite, on ne peut pas en revanche les laisser prendre en otage le pétrole saoudien ni tenir en étau l’économie mondiale. Les tribus qui ont permis la victoire vont peut-être se retourner contre le vainqueur.


Déroulement standard d’une crise financière.


Au moment où vous allez lire ces lignes, j’aurai eu 83 ans le 14 septembre et j’ai commencé dans ce métier qui est le mien à 27 ans en février 1971. Pour paraphraser le cafetier (joué par Depardieu) dans le film « Uranus » qui disait à un de ses clients : « Monsieur, je suis cafetier, socialiste et franc-maçon, c’est pour vous dire que j’en ai entendu des conneries », je pourrais me vanter d’être un des rares gars qui n’a raté aucune crise depuis la rupture du lien entre le dollar et l’or annoncée par le Président Nixon en août 1971.

Et Dieu sait qu’il y en a eu.

Et je voudrais dire deux choses :

  1. Les Chinois, qui ont traversé quelques crises dans leur histoire, utilisent le même mot pour crise et opportunité. D’après tous mes travaux, il me semble que nous sommes en train de rentrer dans une nouvelle période de crise/opportunité, et je dois dire que j’attends avec une certaine gourmandise cette crise qui pourrait bien être ma dernière.
  2. Toutes les crises se déroulent toujours en trois phases, déni, prise de conscience, panique. Le scénario est immuable, ne changent que les acteurs et c’est ce scénario que je vais essayer de décrire dans les lignes qui suivent.

Au commencement il y a toujours une erreur de politique économique qui crée des faux prix, qui amènent à la création d’actifs financiers qui ont de fausses valeurs, que leurs propriétaires donnent en garantie pour créer de vraies dettes.

Quand les faux prix disparaissent, la valeur des faux actifs tombe à zéro, mais les dettes, elles, restent.

Et un phénomène étrange se met en place. Les dettes de mauvaise qualité voient leurs prix dans les marchés s’écrouler alors que les dettes de qualité ne subissent aucune décote.

Le « spread » c’est-à-dire l’écart des taux entre les deux commence à se creuser. Au début, le mouvement est quasiment imperceptible, mais il continue et la hausse du spread devient bientôt exponentielle et les marchés des actions commencent à plonger.

Arrive un moment où les mauvais papiers deviennent incotables, le marché disparaît complètement, ceux qui ont beaucoup emprunté pour acheter ces saloperies doivent vendre ce qui peut être vendu et qui est encore liquide et non pas ce qui devrait être vendu, ou plutôt n’aurait jamais dû être acheté. Comme me le disait un vieil ami plein d’expérience au début de ma carrière « quand la police fait une descente dans un bordel, ils emmènent tout le monde, même le pianiste ».

Et c’est là qu’en général la banque centrale intervient pour racheter les saloperies et sauver la BNP, Deutsche Bank ou Citicorp …

Pour en faire la démonstration, je vais revenir sur les deux dernières crises que nous avons traversées, la grande crise financière ou GCF de 2007-2009, suivie par la crise de l’euro de 2011-2013.

Commençons par la GCF

À son origine, une imbécillité populiste de l’administration Clinton.

Cette administration constate que les noirs nécessiteux sont rarement propriétaires de leurs logements aux USA et décide qu’il s’agit d’une discrimination insupportable. Les banques doivent donc prêter à des gens qui ne pourront pas les rembourser. Qu’à cela ne tienne, Wall Street trouve une solution, et se met à créer des faux actifs (les subprime) qui permettront ce miracle. Les sociétés de notation entérinent ce qui est une idiotie et tout le monde (compagnies d’assurance, fonds de pension, particuliers) de se bourrer de ces actifs qui ne valent rien.

L’immobilier monte, la banque centrale maintient les taux d’intérêt trop bas, la bourse monte, tout est pour le mieux dans le meilleur des mondes.

Arrive juillet 2007. Au Luxembourg, un fonds commun géré par la BNP annonce qu’il est incapable de valoriser les parts des détenteurs du fonds, les réviseurs comptables refusant d’entériner les (fausses) valeurs des positions tenues par le fonds.

Les spreads se tendent. En mars 2008, Bear Stearns, grand émetteur de fausses valeurs et cinquième banque d’affaires à Wall Street saute. Les spreads rentrent dans leur phase exponentielle. En septembre, Lehman Brothers et AIG (le plus gros assureur mondial) sautent de concert, et la Fed rachète à guichets ouverts tous les papiers pourris.

Venons-en à la crise de l’euro de 2011-2013.

En 2010, nous apprenons que l’État grec a maquillé ses comptes pour pouvoir entrer dans l’euro, ce qui ne surprend personne.

Le spread entre les taux allemands sur le 10 ans, le Bund, et les taux italiens, espagnols, portugais, français, irlandais commence à se tendre…

Nous apprenons en 2011 que l’Italie a également maquillé ses comptes et que le directeur général du Trésor italien responsable de cette forfaiture est un certain monsieur Draghi.

Les taux italiens qui étaient un peu au-dessus des taux allemands explosent à la hausse et nous rentrons dans la phase exponentielle.

Arrive septembre 2012, monsieur Draghi qui, entre-temps, est devenu gouverneur de la BCE, décide de sauver le Trésor italien en rachetant toutes les saloperies (dont la dette française) avec l’argent des Allemands, et la crise s’arrête temporairement.

Mais rien n’est réglé puisque les élites françaises tirent de cet épisode la conclusion qu’il n’est pas nécessaire de se réformer.

Ce qui nous amène à la crise actuelle qui n’est que la continuation de la crise de 2011 à 2013, qui recommence parce que maintenant les Allemands sont ruinés…

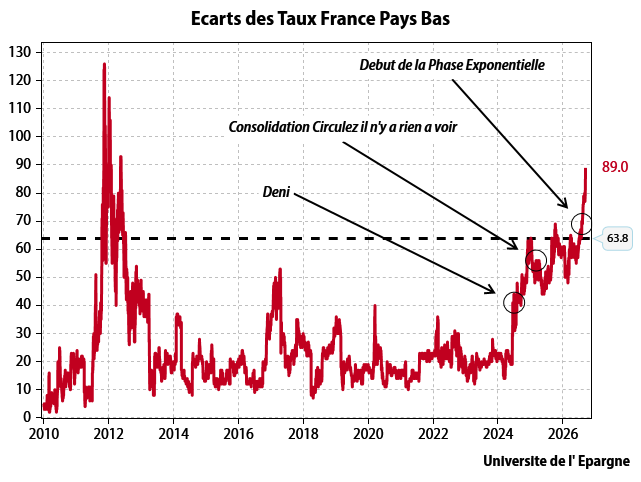
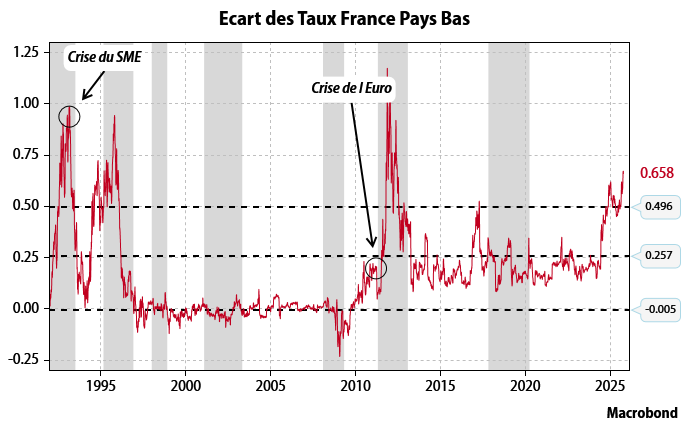
Voici le graphique de l’écart des taux entre la France (le mauvais emprunteur) et les Pays-Bas (le bon emprunteur).


La hausse du spread commence avec la dissolution du parlement français par monsieur Macron en juin 2024, qui ramène un parlement ingouvernable. Nous avons la première phase de hausse du spread, suivie par une phase de consolidation qui a duré à peu près un an, comme d’habitude.

Nous sommes rentrés depuis un mois dans la phase de la hausse exponentielle quand les marchés ont commencé à mesurer la qualité des candidats à l’élection présidentielle française…

Les taux longs, au-dessus de 4 %, sont déjà à un niveau que l’économie française, en quasi-récession, ne peut supporter puisqu’ils sont bien supérieurs au taux de croissance nominal de l’économie (nous sommes dans une trappe à dette).

Nous rentrons donc dans la phase de panique.

J’attends donc avec impatience l’intervention déterminante de … de… de…

De qui au juste ?

  • La BCE ? Qui imprimerait des euros ?? Ce qui ferait monter l’inflation en Allemagne… Si vous voulez faire gagner l’AfD en Allemagne, ça paraît une bonne idée.
  • Le FMI ? Avec TRUMP aux commandes ? Qui nous filerait des dollars alors que nous avons besoin d’euros ? La dette est beaucoup trop importante pour le FMI et les USA ont besoin de tous les dollars sur lesquels ils peuvent mettre la main. Si vous voulez faire élire Mélenchon…
  • Vendre notre or ? La valeur totale en est de 290 milliards d’euros, soit environ 8 % du total de notre dette. Voilà qui couvrirait un an de nos besoins de financement.
  • Faire défaut sur notre dette ? Les recettes fiscales couvrent 60 % des dépenses de notre État. Si nous faisions défaut, les dépenses de l’État français devront baisser immédiatement de 50 % puisque plus personne ne voudra nous prêter.

Il ne reste donc que deux solutions, non mutuellement exclusives,

  1. Saisir l’argent des Français.
  2. Sortir de l’euro et donc de l’Europe, retrouver notre souveraineté monétaire, transformer la dette en euros en dette en francs français en invoquant le privilège « Lex Monetae » (le Roi détermine la valeur de sa monnaie), demander à la BDF de racheter toute la dette qui se présentera à 70 % de sa valeur faciale ou en dessous, ce qui fera immédiatement baisser la valeur de notre dette de 50 % par rapport à notre PIB et nous permettra de redémarrer du bon pied.

Dans tous les cas de figure, je suis très intéressé dans la mesure où, cette fois-ci, il va falloir trouver de nouvelles solutions à un problème récurrent.

Encore quelques semaines et qui sait, je serai peut-être amené à vous recommander l’achat des OAT à trente ans sur la dette française…

Et on dit que je suis un mauvais Français …


Élevage : la France face au Mercosur


Il a beaucoup été question ces derniers mois du traité commercial entre l’UE et le Mercosur, notamment de son volet agricole. Retour sur quelques données pour en comprendre les enjeux.


Les tarifs douaniers sont devenus l’un des leviers de la guerre commerciale et des tensions économiques que se livrent les États. Donald Trump ne cesse de l’agiter depuis son élection, avec très peu de succès, mais en créant beaucoup de tensions et de ruptures avec ses voisins et avec ses alliés.

Le traité d’échanges commerciaux avec les pays du Mercosur s’inscrit dans cette optique. C’est un traité complexe, qui comporte de nombreux volets : industriel, services, chimie et agriculture. C’est ce dernier point qui a cristallisé les tensions et les oppositions au texte, notamment chez les éleveurs français, qui voient le traité comme une ouverture massive à la viande d’Argentine et du Brésil qui inonderait les marchés européens. Tous les autres secteurs économiques sont favorables au Mercosur, car cela leur ouvre de nouveaux marchés. Et même dans le monde agricole, de nombreux secteurs y sont favorables : les produits laitiers, les vins et spiritueux, les céréaliers, etc.


Les chiffres de l’élevage


Revenons sur les chiffres de l’élevage en France.

La France produit environ 5,5 millions de tonnes de viande par an, toutes viandes confondues. La répartition est la suivante : le porc domine avec près de 2,1 millions de tonnes, la volaille suit autour de 1,8 million, la viande bovine tourne autour de 1,4 million de tonnes, et l’ovin-caprin complète pour un peu plus de 0,1 million.

Avec 1,4 million de viande bovine par an, la France est le premier producteur de l’UE.

(Source : Agreste et Ministère de l’Agriculture).


Le contrat du Mercosur prévoit que le Brésil puisse exporter vers l’UE 92 000 tonnes de viande bovine chaque année. Ce qui représente à peine 1,7 % de la production française annuelle de viande et 6 % de sa production de viande bovine. Ou pour le dire autrement, la quantité de viande qui arrivera du Brésil chaque année correspond à six jours de production française (la France produit environ 15 000 tonnes de viande par jour).

6 % de ce que la viande produit en bœuf est assez faible dans la production totale.


À l’échelle européenne, les données sont, elles aussi, assez faibles : les pays de l’UE produisent 6,5 millions de tonnes de bœuf chaque année. Les exportations brésiliennes ne représentent donc que 1,4 % de la production annuelle. Ce qui représente un steak par an et par Européen. Le traité ne va donc pas bouleverser l’ordre des choses.

Mais les éleveurs objectent que si les exportations sont faibles en volume, elles concernent surtout des morceaux nobles et qu’elles arrivent avec des normes de production différentes (farines animales, antibiotiques activateurs de croissance, traçabilité), si bien que son poids économique et symbolique dépasse de loin son poids en tonnage.


Mais cela est assez discutable. Les produits exportés vers l’UE doivent respecter les normes de production de l’UE. Preuve en est, l’UE a suspendu les exportations de viande d’Argentine, car celle-ci ne satisfaisait pas aux normes et aux contrôles attendus. Des contrôles qui sont effectués par des inspecteurs de l’UE. Le second point est que, pour les agriculteurs d’Argentine et du Brésil, le Mercosur n’est pas vraiment un sujet et n’a pas été autant débattu qu’en France.


Le Mercosur regarde ailleurs


Cela fait bien longtemps que les pays du Mercosur regardent davantage vers l’Asie que vers l’Europe.

L’Argentine par exemple produit essentiellement des céréales dites commodities, c’est-à-dire qui ne sont pas consommées par l’homme, mais qui servent soit pour le bétail, soit pour des transformations industrielles (par exemple, de l’amidon transformé pour l’industrie). Les débouchés de ces céréales se trouvent en Asie et au Moyen-Orient, pas en Europe. Et pour les céréaliers sud-américains, l’enjeu est de pouvoir continuer à exporter vers ces régions, non vers Bruxelles. La viande produite en Argentine est essentiellement consommée sur le marché argentin, c’est moins de 10 % qui sont exportés. La culture de l’assado est consubstantielle au mode de vie de l’Argentine : le dimanche, à Buenos Aires, des volutes de fumée s’élèvent dans les parcs publics où cuisent les viandes grillées. Si la pauvreté diminue en Argentine, la population consommera plus de viande et de meilleure qualité. La viande reste donc sur le marché intérieur et demeure très peu exportée. Et, quand elle l’est, elle part essentiellement aux États-Unis.


Pour la volaille et les cochons, le principal marché est l’Asie et notamment la Chine. À bien des égards, le traité du Mercosur, dont la négociation avait commencé au début des années 2000, arrive trop tard. Il a été pensé pour un monde qui n’existe plus tout à fait aujourd’hui.


Un autre point, qui n’a pas été correctement perçu en France, c’est que la limitation des exportations ne vient pas de l’UE, mais des pays eux-mêmes. Que ce soit au Brésil ou en Argentine, c’est le gouvernement qui délivre les droits d’exportation et qui fixe les quotas de viande exportée. Or, dans les deux pays, ces droits d’exportation sont délivrés avec très peu de transparence et entrent très souvent dans des magouilles politiques. Les pays veulent limiter les exportations pour que la viande reste dans le pays et servent ainsi aux populations locales. Quant aux autorisations d’exportation qui sont délivrées, cela se fait très souvent dans des cadres obscurs et opaques qui favorisent les amis des personnes au pouvoir. En Argentine, Javier Milei est en train de revenir sur ce système en libéralisant les droits d’exportation et en supprimant les connivences. Ce qui devrait permettre d’accroître les exportations. Les blocages à l’export venaient donc principalement de Buenos Aires et non pas de Bruxelles, n’en déplaise aux éleveurs français. Un système similaire existe au Brésil, qui pourrait changer si Lula est battu lors de la présidentielle d’octobre.


Débat français


Les débats autour du Mercosur ont surtout révélé l’état du débat en France. Le sentiment et l’émotion ont primé sur la raison et l’étude du dossier. Les élus politiques, surtout à droite, ont cédé au populisme et à la démagogie la plus vile au nom de la défense d’une agriculture fantasmée. Accuser le Mercosur de tous les maux est bien commode : cela évite de parler de la bureaucratie française, des normes délirantes mises en place par le gouvernement, des interdictions de produits chimiques et des impôts confiscatoires. Qui, eux, sont beaucoup plus néfastes aux agriculteurs français que le traité du Mercosur.

Ce dernier a servi de bouc émissaire commode pour accuser l’autre d’être responsables du malheur français, alors que les véritables problèmes sont intérieurs. L’ennemi n’est pas tant le steak brésilien ou argentin qu’une bureaucratie incontrôlable.


Comment vous êtes-vous ruiné ? Lentement au début, très vite à la fin.

Ce fût la célèbre réponse d’Oscar Wilde au juge qui lui demandait comment il s’était ruiné, et cette plaisanterie est profondément vraie.

C’est la même chose en économie.

D’un seul coup, le « crédit » s’arrête et tout change.  Mais peu de gens savent d’où vient le mot « crédit ». Il viendrait du latin « credo » ou de l’Italien « credito » qui veulent dire « je crois ». Faire crédit à quelqu’un c’est croire qu’il vous remboursera.  Le crédit est fondé sur la confiance et sur rien d’autre,

Et à Venise, où est née la banque moderne, quand vous étiez banquier et que plus personne ne vous croyait, vous faisiez « banqueroute » (banca rotta), les autorités venant casser (rotta) la table (banca) sur laquelle vous faisiez vos opérations de change…

Et donc, quand il n’y a plus de crédit, c’est-à-dire quand les gens ne vous font plus confiance et que vous êtes en cash-flow négatif, la banqueroute devient inévitable.

Avant l’invention de la société à responsabilité limitée et donc l’invention de la personne morale, les seuls qui pouvaient faire banqueroute (faillite) étaient les particuliers et donc les créditeurs pour couvrir leurs pertes pouvaient s’emparer de tous les biens de ceux qui avaient fait de mauvaises affaires.

Ce n’est plus le cas aujourd’hui, ce qui fut un progrès immense pour ceux qui veulent prendre des risques.

Quand il s’agit d’un état, les choses deviennent plus compliquées puisque la caractéristique d’un état est qu’il a le monopole de la violence légale et que l’on imagine mal une justice nationale payée par un état demander à la police ou à l’armée nationale de saisir les biens de l’état au profit de particuliers ou d’entités étrangères.

Un état ne fait donc pas faillite.

Il fait défaut sur sa dette, c’est-à-dire qu’il ne sert plus les intérêts sur l’argent qu’il a emprunté et ne rembourse plus le capital au moment où il le devrait.

Prenons l’exemple de ja faillite des deux tiers en France en 1797.

Le trésor Public qui avait pourtant volé les biens de l’église avec les assignats, étant incapable et de servir les intérêts et de rembourser le principal organisa la faillite des 2/3

Si l’état vous devait 100, il vous remboursait 33 % en vous donnant un papier perpétuel (aucun remboursement du principal), vous payait 4 % de rendement sur 33 % et pour le reste, vous n’aviez rien à dire, la guillotine n’étant pas loin.

L’état a donc ce privilège incroyable de pouvoir voler les citoyens impunément sans avoir de fournir d’explications.

Et l’état, puisqu’il pouvait le faire a donc toujours volé les citoyens, sauf dans les pays gouvernés par le Droit, c’est a dire les pays Libéraux où le Droit contraint l’état.

Hélas, ces pays sont de moins en moins nombreux.

Pourquoi je vous raconte tout ça ?

Parce que nous sommes gouvernés par des brigands, parce que nous ne sommes pas et n’avons jamais été dans un pays libéral et parce que notre pays va faire faillite très prochainement.

C’est ce que je craignais depuis des années.  C’est maintenant inévitable,

Je vais vous la faire courte : quand un pays a une dette égale ou supérieur au PIB, a un déficit primaire (emprunte pour payer les intérêts sur la dette) et a des taux d’intérêts supérieurs au taux de croissance de son économie, il est dans une trappe à dettes et il faut vendre sa dette aussi vite qu’on le peut, la faillite est inéluctable.  Pourquoi ?

La dette va se mettre à monter plus vite que les taux d’intérêts tandis que la richesse créée montera par définition à un rythme égal au taux de croissance du PIB, inférieur au taux d’intérêts

Et donc le service de la dette va exploser à la hausse de façon exponentielle. Nous rentrons dans la période « très vite à la fin » de ce cher Oscar Wilde.

Et comme tout le monde va s’en rendre compte, plus personne ne voudra faire confiance a la signature de l’état et donc plus personne ne voudra nous faire crédit….

  • Le déficit cette année et les années suivantes va être d’au moins 150 milliards par an et plus les fous qui nous gouvernent augmenteront les impôts, plus le déficit sera important.
  • Le service de la dette dans les quatre ans qui viennent (d’après mes calculs que j’épargne au lecteur) représentera aux environ de 130 milliards d’euro en 2030 …
  • Chaque année, environ 150 a 200 milliards d’OAT arrivent à échéance et sont automatiquement resouscrits
  • En 20 29 -2030, la France devra donc lever ou renouveler entre 450 et 550 milliards d’euro

Ce qui est complètement impossible.

Tout ce que je viens d’écrire est donc complètement idiot et ne se produira pas.

Une crise de la dette française aura eu lieu bien avant.

Et LE signe annonciateur de la crise s’est déjà mis en route


La prime de sécurité que la dette Française payait en moyenne par rapport à la dette néerlandaise de 2012 à 2024 était de 25 points de base environ. Depuis la dissolution de 2024 qui a amené à une chambre ingouvernable, cette prime a triplé et nous en sommes d à 77 points de base. Si une récession arrive, le déficit ne sera pas de 150 mais de 200 milliards.

Le 10 ans français est à 4.27 %.  La croissance économique en France a été légèrement négative sur les 6 premiers mois de 2026.… prêter à 4.27 % à quelqu’un qui investit à zéro me semble être le comble de la stupidité.

J’ai un vieil ami Anglais, grand trader devant l’éternel, qui dit toujours que si l’on a l’impression qu’une panique arrive, il vaut mieux être le premier à vendre que le deuxième. Curieusement, le yen est beaucoup monté vendredi dernier après que le marché obligataire français ait baissé. Madame Watanabe commencerait-elle à vendre ses OAT ?

Qui sait ?


,


Autoroute : les chemins de la puissance

Cet été, vous avez probablement emprunté l’une des nombreuses autoroutes françaises, et peut-être pesté contre les tarifs des péages. Mais avant de voir comment se décompose le prix de celui-ci, analysons la place essentielle des autoroutes dans l’aménagement du territoire français et donc dans sa puissance.


Les autoroutes sont des lignes qui relient des points, permettant de structurer les espaces. Il y a des lignes aériennes, d’autres maritimes, qui relient soit les ports soit les aéroports et les lignes routières, qui relient les villes. La connexion du territoire français par les routes est l’une des grandes constantes des gouvernements. Sous l’Ancien Régime, les rois ont développé le système des postes, qui permettait d’acheminer le courrier et donc l’information. L’essentiel du trafic de marchandises et des hommes se faisait par la voie fluviale, plus rapide, plus sûre et plus facile à mettre en place. La France fut ainsi parcourue de multiples canaux et d’aménagements fluviaux pour relier les villes entre elles. Comme témoin de ce temps révolu restent les chemins de halage ainsi que des ports dans certains centres-ville. Périgueux, par exemple, mais aussi Angoulême et Angers. Le canal royal du Languedoc, devenu canal du Midi, fut la grande œuvre intérieure de Louis XIV, qui permit de relier la Méditerranée à Toulouse. Puis, ensuite, de le prolonger jusqu’à Bordeaux et de relier ainsi les deux mers.


À partir du règne de Louis-Philippe, les canaux furent abandonnés au bénéfice du rail, dont la France de Napoléon III se couvrit. Changement d’ambiance à partir des années 1920. Avec l’apparition de la voiture et l’invention du macadam et d’autres types d’enrobés, les routes prennent une place nouvelle, jusqu’aux grandes autoroutes développées à partir des années 1960. Disposer d’une autoroute est essentielle pour développer un territoire. On le voit encore aujourd’hui avec la volonté de la ville de Castres d’être relié plus facilement à Toulouse, notamment pour relier son pôle pharmaceutique à la capitale occitane, désormais troisième ville de France en population, devant Lyon.


Quelques grands ouvrages d’art autoroutier ont marqué leurs époques. Le pont de Tancarville, puis le pont de Normandie sur la Seine. Le viaduc de Millau, magnifique construction au-dessus du Tarn, les autoroutes de montagne, dont la construction est toujours difficile, tout autant que l’entretien. Si les constructeurs européens sont en difficulté, la voiture est l’avenir, surtout avec le déploiement de la voiture autonome, déjà utilisée au Texas et dans plusieurs grandes villes chinoises. Quand il sera possible d’en faire usage sur les autoroutes, le rapport au temps et aux déplacements va considérablement changer.


Concessions en question


Mais le sujet de l’été, comme chaque année, est celui des concessions autoroutières accordées par l’État (2006). Les autoroutes restent la propriété de l’État, mais la gestion et l’entretien de celles-ci sont concédés à des entreprises, qui perçoivent une partie des péages pour financer leurs frais.


Certains voudraient mettre un terme à ces concessions et revenir à une gestion étatique, sous prétexte que cela ferait gagner de l’argent à l’État. Rien n’est moins sûr. On voit mal comment un État qui n’est pas capable d’assurer la sécurité et la justice (c’est-à-dire ses missions régaliennes) pourrait gérer correctement des autoroutes, qui ne sont pas de son ressort premier. Tout ce qui est touché par l’État est mal géré : l’école, l’hôpital public, les ports maritimes. Incapable également d’assurer la protection des données numériques, dont les piratages récents de l’ANTS par un adolescent et de la DGFiP ont démontré son incompétence. Pour les Franciliens qui veulent avoir une idée d’une autoroute gérée par l’État, ils peuvent, au choix, emprunter celle qui passe par Fontainebleau ou celle qui dessert le sud de Paris vers le plateau de Saclay : ils verront alors les trous, l’enrobé d’ancienne génération qui évacue très mal l’eau de pluie, les panneaux aux lettres effacés. Si l’État a envie de gérer l’ensemble du réseau autoroutier, qu’il démontre d’abord qu’il est capable de gérer les kilomètres qui lui sont dévolus. Nous en sommes très loin.


Le prix du péage


Quant au prix du péage, celui-ci se décompose en plusieurs catégories.

La part des taxes dans un péage est de l’ordre de 40 à 45 %. Autrement dit, sur chaque euro de péage, environ 40 centimes partent vers l’État sous une forme ou une autre. Concrètement, sur un Paris-Bordeaux à plus de 60 €, la fiscalité dépasse 25 € ; sur un Paris-Nantes, plus de 20 €. L’État n’a aucuns frais ni aucune intervention, mais il gagne gros. Il est donc faux de dire que l’État ne gagne rien avec les concessions autoroutières. Il est même le principal bénéficiaire : aucun personnel à gérer, aucun entretien à mener, mais plus de 40 % du prix des péages à encaisser. Chaque début juillet, les ministres se succèdent pour dire qu’il faut baisser le prix des péages. La solution est simple et entre leurs mains : ils peuvent baisser, voire supprimer, les taxes qui pèsent sur eux.


Le détail de cette fiscalité se décompose ainsi :


La TVA à 20 %.

La taxe d’aménagement du territoire (TAT), environ 0,7 centime par kilomètre, prélevé sur les sociétés d’autoroutes et reversé à l’AFIT France, l’agence qui finance les infrastructures de transport (dont le rail). Donc, les automobilistes qui payent le péage financent l’entretien du réseau routier.

La redevance domaniale, que les concessionnaires paient pour occuper le domaine public.

L’impôt sur les sociétés (environ 25 %) sur les bénéfices des sociétés concessionnaires.

Et, depuis 2024, une nouvelle taxe (la TIILD) de 4,6 % sur les recettes des grands exploitants d’infrastructures (autoroutes et gros aéroports), créée pour financer la transition écologique des transports.


En vingt ans, l’État a donc empoché de précieux milliards.


Quant à la hausse des prix, celle-ci suit une formule contractuelle : au minimum 70 % de l’inflation, plus des hausses spécifiques négociées en échange de plans d’investissement (élargissements, aires, etc.).

Quand l’État a alourdi la fiscalité (par exemple la redevance domaniale en 2013), les concessionnaires ont obtenu en compensation des hausses de péage répercutées sur l’usager. Donc, une grande partie de l’augmentation des prix du péage vient de décisions de l’État, notamment par la création de nouvelles taxes, non des entreprises concessionnaires. Et puisque celles-ci font des bénéfices, on pourrait s’en servir pour développer la retraite par capitalisation et investir chez elles.


Après avoir vu le volet recette, intéressons-nous aux coûts d’entretien et aux dépenses de fonctionnement.

Il est possible de reconstituer des ordres de grandeur à partir des comptes publiés par l’Autorité de régulation des transports.


Le réseau autoroutier concédé fait environ 9 200 km. Les sociétés concessionnaires (Vinci, APRR, Sanef…) publient chaque année leurs charges.

Pour donner les gros postes (chiffre 2022) : environ 1,5 milliard € d’achats et charges externes (dont l’entretien courant, la viabilité, la sous-traitance), 832 millions € de charges de personnel, et près de 1 milliard € d’impôts et taxes.

Si l’on additionne l’exploitation et l’entretien courant (achats externes + personnels), soit environ 2,3 milliards € répartis sur 9 200 km, on obtient un ordre de grandeur d’à peu près 250 000 € par kilomètre et par an pour faire fonctionner l’autoroute : entretien des chaussées, viabilité hivernale, signalisation, sécurité, dépannage, exploitation des péages, personnel. C’est une moyenne. Une autoroute de montagne est beaucoup plus onéreuse à entretenir (notamment à cause de la gélifraction et des amplitudes thermiques) qu’une autoroute de plaine. Mais cela donne une première estimation : 250 000 € par km reste un chiffre important. En tout cas beaucoup plus important que l’entretien d’une rue dans une commune ou même qu’une départementale.


À ce fonctionnement ordinaire s’ajoute le « gros entretien-renouvellement » (GER), qui n’est pas annuel, mais périodique : refaire une couche de roulement, rénover un ouvrage d’art, un viaduc, un tunnel. Ces opérations coûtent très cher au kilomètre quand elles surviennent (plusieurs centaines de milliers d’euros par km pour un renouvellement de chaussée), mais elles reviennent tous les 10-15 ans, donc lissées, elles gonflent encore la moyenne.


Deux comparaisons pour situer les coûts :


Une route départementale coûte, en entretien courant, de l’ordre de 2 000 € par km et par an, selon l’Observatoire national de la route. L’autoroute est donc 100 fois plus coûteuse à entretenir. En cause : la taille, 2×2 ou 2×3 voies, ouvrages d’art nombreux, exigence de sécurité et de disponibilité 24 h/24, péages à opérer.


Et pour un autre ordre de grandeur, construire un kilomètre d’autoroute neuve coûte, lui, entre 6 et 10 millions d’euros.


L’État gère très mal ses routes


Force est de constater que les autoroutes concédées sont très bien entretenues. Les aires sont nombreuses, propres, variées et souvent très agréables. Sur la chaussée, l’enrobé est de très bonne qualité, ce qui se voit notamment lors des gros orages (évacuation de l’eau). Rien à voir avec les autoroutes italiennes, souvent pleines de trous et à l’enrobé médiocre. Même les autoroutes allemandes sont de mauvaise qualité.


Les autoroutes gérées par l’État sont en revanche dans un état très souvent préoccupant, ce qui engendre de graves problèmes de sécurité autoroutière.

L’Observatoire national de la route alerte régulièrement sur le vieillissement des chaussées et des ouvrages du réseau national non concédé. La raison est structurelle : dans un budget public, l’entretien est presque toujours la variable d’ajustement : on repousse la réfection d’une chaussée pour financer une dépense plus urgente ou plus visible, et les trous s’accumulent. Le concessionnaire, lui, est contractuellement obligé d’entretenir à un certain niveau, audité par l’Autorité de régulation des transports, avec des recettes de péage fléchées pour cela. L’entretien fait partie du contrat.

En 2018, les ministères des Transports et de l’Écologie ont commandé un audit du réseau non concédé. L’audit a été confié à deux bureaux d’étude suisses afin d’avoir un regard extérieur et sans complaisance. Les conclusions de l’audit sont accablantes : plus de la moitié des chaussées du réseau national non concédé nécessitaient des réparations ; environ 29 % étaient en très mauvais état structurel. En projection à 2037 sans effort supplémentaire : 62 % des chaussées seront très dégradées et 6 % des ponts seront hors service.

Le rapport du Sénat de 2019, « Sécurité des ponts : éviter un drame » (rédigé après l’effondrement du pont de Gênes) estimait qu’au moins 25 000 ponts étaient en mauvais état structurel en France.


Il me semble que la moindre des choses, avant que l’État envisage la reprise des concessions, serait qu’il remette au niveau les kilomètres sous sa gestion.

Une mauvaise gestion des routes pose de graves problèmes de sécurité publique (on l’a vu avec l’effondrement du pont de Gênes), d’accidents et de mortalité. Mais c’est aussi un souci économique : moins les routes sont bonnes, plus les échanges sont compliqués. Or, les échanges sont bien l’une des clefs de la puissance économique des villes et des régions.