
Au moment où vous allez lire ces lignes, j’aurai eu 83 ans le 14 septembre et j’ai commencé dans ce métier qui est le mien à 27 ans en février 1971. Pour paraphraser le cafetier (joué par Depardieu) dans le film « Uranus » qui disait à un de ses clients : « Monsieur, je suis cafetier, socialiste et franc-maçon, c’est pour vous dire que j’en ai entendu des conneries », je pourrais me vanter d’être un des rares gars qui n’a raté aucune crise depuis la rupture du lien entre le dollar et l’or annoncée par le Président Nixon en août 1971.
Et Dieu sait qu’il y en a eu.
Et je voudrais dire deux choses :
- Les Chinois, qui ont traversé quelques crises dans leur histoire, utilisent le même mot pour crise et opportunité. D’après tous mes travaux, il me semble que nous sommes en train de rentrer dans une nouvelle période de crise/opportunité, et je dois dire que j’attends avec une certaine gourmandise cette crise qui pourrait bien être ma dernière.
- Toutes les crises se déroulent toujours en trois phases, déni, prise de conscience, panique. Le scénario est immuable, ne changent que les acteurs et c’est ce scénario que je vais essayer de décrire dans les lignes qui suivent.
Au commencement il y a toujours une erreur de politique économique qui crée des faux prix, qui amènent à la création d’actifs financiers qui ont de fausses valeurs, que leurs propriétaires donnent en garantie pour créer de vraies dettes.
Quand les faux prix disparaissent, la valeur des faux actifs tombe à zéro, mais les dettes, elles, restent.
Et un phénomène étrange se met en place. Les dettes de mauvaise qualité voient leurs prix dans les marchés s’écrouler alors que les dettes de qualité ne subissent aucune décote.
Le « spread » c’est-à-dire l’écart des taux entre les deux commence à se creuser. Au début, le mouvement est quasiment imperceptible, mais il continue et la hausse du spread devient bientôt exponentielle et les marchés des actions commencent à plonger.
Arrive un moment où les mauvais papiers deviennent incotables, le marché disparaît complètement, ceux qui ont beaucoup emprunté pour acheter ces saloperies doivent vendre ce qui peut être vendu et qui est encore liquide et non pas ce qui devrait être vendu, ou plutôt n’aurait jamais dû être acheté. Comme me le disait un vieil ami plein d’expérience au début de ma carrière « quand la police fait une descente dans un bordel, ils emmènent tout le monde, même le pianiste ».
Et c’est là qu’en général la banque centrale intervient pour racheter les saloperies et sauver la BNP, Deutsche Bank ou Citicorp …
Pour en faire la démonstration, je vais revenir sur les deux dernières crises que nous avons traversées, la grande crise financière ou GCF de 2007-2009, suivie par la crise de l’euro de 2011-2013.
Commençons par la GCF
À son origine, une imbécillité populiste de l’administration Clinton.
Cette administration constate que les noirs nécessiteux sont rarement propriétaires de leurs logements aux USA et décide qu’il s’agit d’une discrimination insupportable. Les banques doivent donc prêter à des gens qui ne pourront pas les rembourser. Qu’à cela ne tienne, Wall Street trouve une solution, et se met à créer des faux actifs (les subprime) qui permettront ce miracle. Les sociétés de notation entérinent ce qui est une idiotie et tout le monde (compagnies d’assurance, fonds de pension, particuliers) de se bourrer de ces actifs qui ne valent rien.
L’immobilier monte, la banque centrale maintient les taux d’intérêt trop bas, la bourse monte, tout est pour le mieux dans le meilleur des mondes.
Arrive juillet 2007. Au Luxembourg, un fonds commun géré par la BNP annonce qu’il est incapable de valoriser les parts des détenteurs du fonds, les réviseurs comptables refusant d’entériner les (fausses) valeurs des positions tenues par le fonds.
Les spreads se tendent. En mars 2008, Bear Stearns, grand émetteur de fausses valeurs et cinquième banque d’affaires à Wall Street saute. Les spreads rentrent dans leur phase exponentielle. En septembre, Lehman Brothers et AIG (le plus gros assureur mondial) sautent de concert, et la Fed rachète à guichets ouverts tous les papiers pourris.
Venons-en à la crise de l’euro de 2011-2013.
En 2010, nous apprenons que l’État grec a maquillé ses comptes pour pouvoir entrer dans l’euro, ce qui ne surprend personne.
Le spread entre les taux allemands sur le 10 ans, le Bund, et les taux italiens, espagnols, portugais, français, irlandais commence à se tendre…
Nous apprenons en 2011 que l’Italie a également maquillé ses comptes et que le directeur général du Trésor italien responsable de cette forfaiture est un certain monsieur Draghi.
Les taux italiens qui étaient un peu au-dessus des taux allemands explosent à la hausse et nous rentrons dans la phase exponentielle.
Arrive septembre 2012, monsieur Draghi qui, entre-temps, est devenu gouverneur de la BCE, décide de sauver le Trésor italien en rachetant toutes les saloperies (dont la dette française) avec l’argent des Allemands, et la crise s’arrête temporairement.
Mais rien n’est réglé puisque les élites françaises tirent de cet épisode la conclusion qu’il n’est pas nécessaire de se réformer.
Ce qui nous amène à la crise actuelle qui n’est que la continuation de la crise de 2011 à 2013, qui recommence parce que maintenant les Allemands sont ruinés…
Voici le graphique de l’écart des taux entre la France (le mauvais emprunteur) et les Pays-Bas (le bon emprunteur).
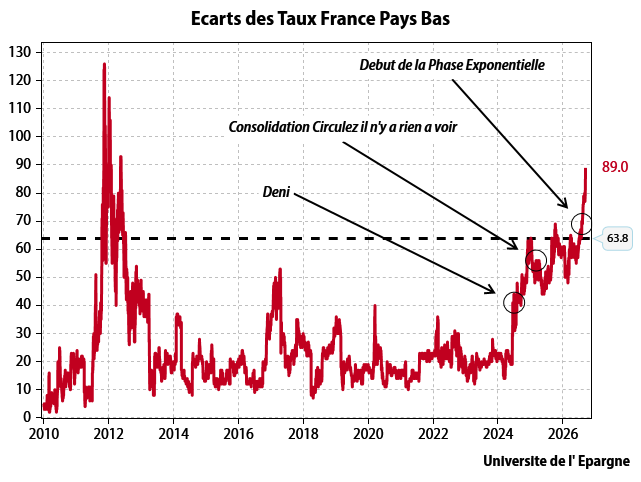
La hausse du spread commence avec la dissolution du parlement français par monsieur Macron en juin 2024, qui ramène un parlement ingouvernable. Nous avons la première phase de hausse du spread, suivie par une phase de consolidation qui a duré à peu près un an, comme d’habitude.
Nous sommes rentrés depuis un mois dans la phase de la hausse exponentielle quand les marchés ont commencé à mesurer la qualité des candidats à l’élection présidentielle française…
Les taux longs, au-dessus de 4 %, sont déjà à un niveau que l’économie française, en quasi-récession, ne peut supporter puisqu’ils sont bien supérieurs au taux de croissance nominal de l’économie (nous sommes dans une trappe à dette).
Nous rentrons donc dans la phase de panique.
J’attends donc avec impatience l’intervention déterminante de … de… de…
De qui au juste ?
- La BCE ? Qui imprimerait des euros ?? Ce qui ferait monter l’inflation en Allemagne… Si vous voulez faire gagner l’AfD en Allemagne, ça paraît une bonne idée.
- Le FMI ? Avec TRUMP aux commandes ? Qui nous filerait des dollars alors que nous avons besoin d’euros ? La dette est beaucoup trop importante pour le FMI et les USA ont besoin de tous les dollars sur lesquels ils peuvent mettre la main. Si vous voulez faire élire Mélenchon…
- Vendre notre or ? La valeur totale en est de 290 milliards d’euros, soit environ 8 % du total de notre dette. Voilà qui couvrirait un an de nos besoins de financement.
- Faire défaut sur notre dette ? Les recettes fiscales couvrent 60 % des dépenses de notre État. Si nous faisions défaut, les dépenses de l’État français devront baisser immédiatement de 50 % puisque plus personne ne voudra nous prêter.
Il ne reste donc que deux solutions, non mutuellement exclusives,
- Saisir l’argent des Français.
- Sortir de l’euro et donc de l’Europe, retrouver notre souveraineté monétaire, transformer la dette en euros en dette en francs français en invoquant le privilège « Lex Monetae » (le Roi détermine la valeur de sa monnaie), demander à la BDF de racheter toute la dette qui se présentera à 70 % de sa valeur faciale ou en dessous, ce qui fera immédiatement baisser la valeur de notre dette de 50 % par rapport à notre PIB et nous permettra de redémarrer du bon pied.
Dans tous les cas de figure, je suis très intéressé dans la mesure où, cette fois-ci, il va falloir trouver de nouvelles solutions à un problème récurrent.
Encore quelques semaines et qui sait, je serai peut-être amené à vous recommander l’achat des OAT à trente ans sur la dette française…
Et on dit que je suis un mauvais Français …

2 Commentaires
Joyeux anniversaire M Gave ,
Les élites bancaires & assurances – administratives – politiques sont rétribuées par ces contrats établis sur des faux prix.
ILS ne laisseront JAMAIS l’ épargne placée chez eux en Assurance-Vie leur échapper; la loi Sapin sera appliquée, elle permet la confiscation temporaire (moratoire de rachat imposé au déposant ) . Ils recevront la seringue monétaire de l’ argent magique ( BCE ) et passé un moment de peur le scénario imposé depuis Maastricht – Crise de 2011 reviendra. Vous pouvez etre certain que le 1er mécanisme de défense des élites sera de faire vendre en masse les OAT du Trésor français pour agiter la crainte d’un écart trop grand avec la Hollande et annoncer que plus personne ne pretera à la France . Si MLP l’emporte nettement à l’ Elysée mais surtout à l’ assemblée , elle pourrait rétablir le privilége d’ escompte de la BdF qui prenait en pension les promesses d’ entrées fiscales de l’ Etat ( supprimé par Giscard et Pompidou ) . Une période agitée se présente…