
Marre de parler de la France et des incompétents qui nous gouvernent.
On va parler de la Chine et du marché des actions chinois.
L’économie chinoise traverse depuis plusieurs années une période de « ralentissement désinflationniste ». En termes simples, cela veut dire que la croissance économique y est faible et que les prix à la consommation ont tendance à être complètement stables, voire à baisser.
Pour ceux qui ont bien suivi les leçons de l’Université de l’Épargne, cela veut dire que l’économie chinoise est en bas à gauche dans le schéma des quatre quadrants.
Dans ce cas-là, historiquement, il faut avoir dans son portefeuille des obligations gouvernementales longues, puisque les taux d’intérêt baissent continuellement, et du cash dans la monnaie du pays, puisque la balance commerciale tend à être très positive : les exportations augmentent beaucoup plus vite que les importations, ce qui pousse le taux de change à la hausse.
Vérifions que c’est bien ce qui s’est produit en Chine depuis le début du ralentissement, en 2015.
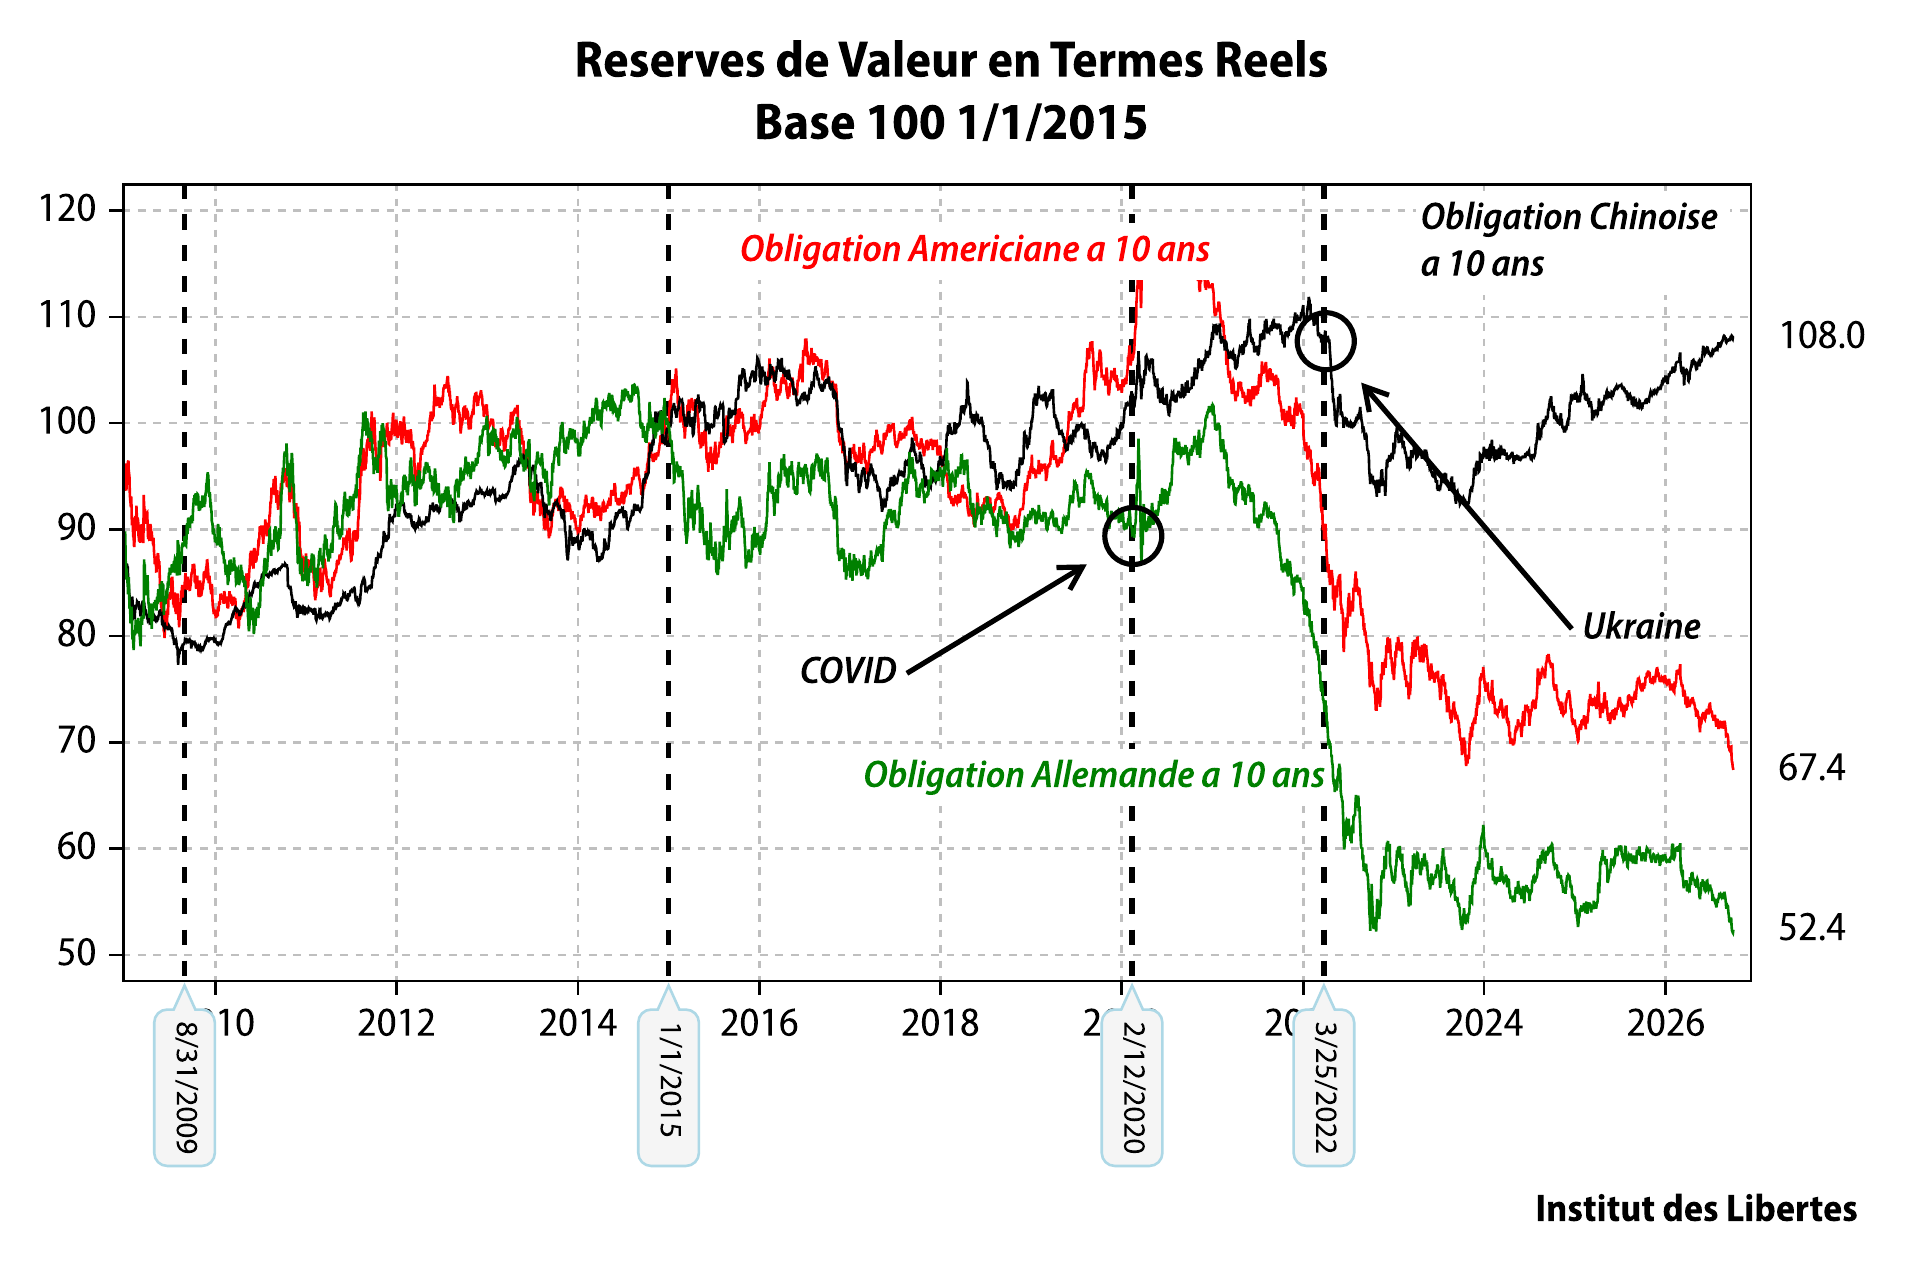
Les obligations allemandes et américaines ont pris une énorme gamelle, tandis que les obligations chinoises continuaient à donner un rendement réel satisfaisant.
Venons-en au cash.
La banque centrale chinoise fait de son mieux pour empêcher le renminbi de monter, mais il monte quand même.
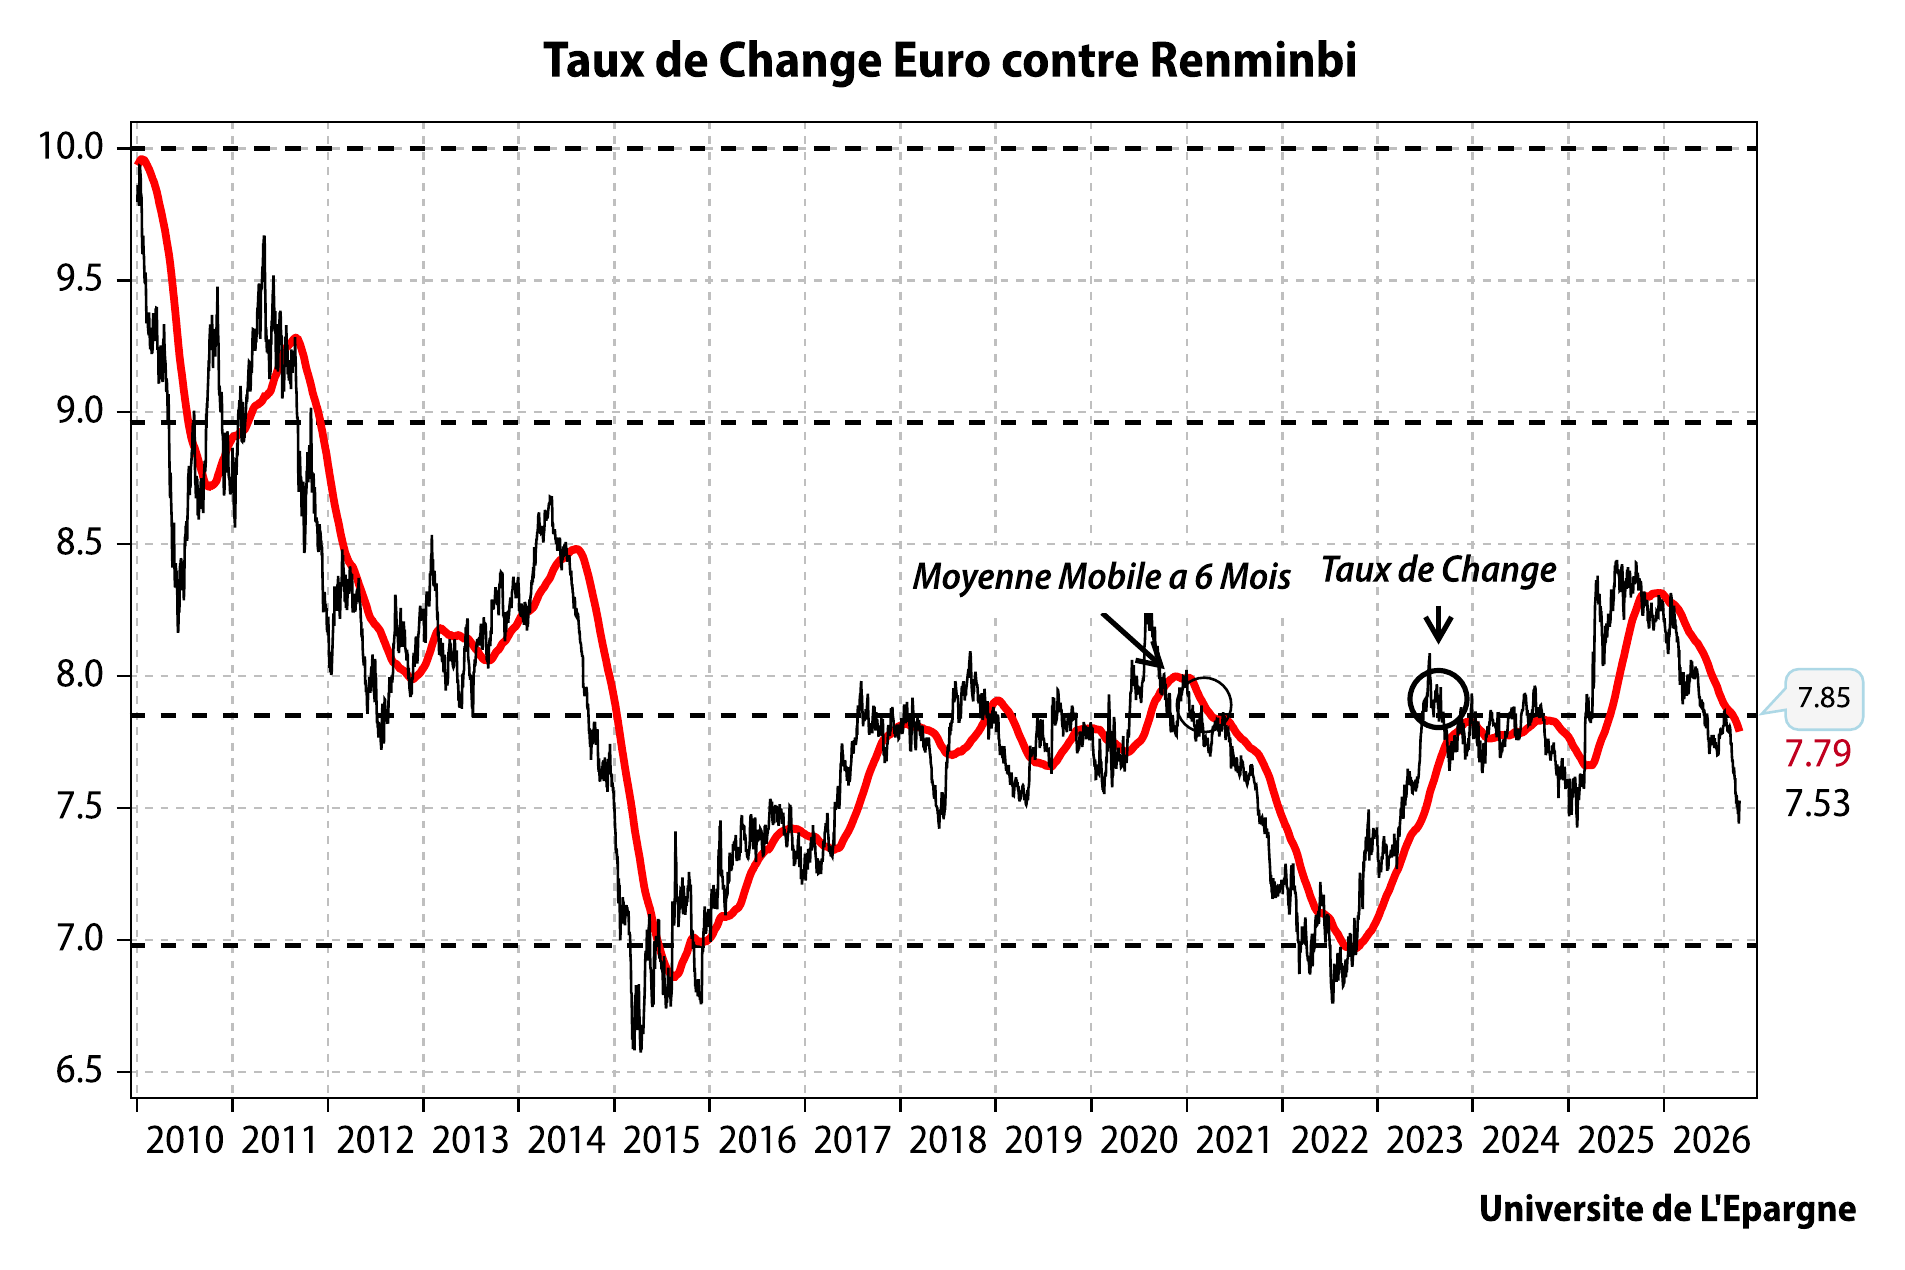
Mais c’est là que les choses se compliquent.
Logiquement, et comme les taux longs et courts ont beaucoup baissé, nous devrions être en train de sortir du quadrant en bas à gauche pour entrer dans le quadrant où se produit le fameux « boom désinflationniste », pendant lequel les actions montent comme des fusées.
Et, en espérant cette issue heureuse, j’ai recommandé aux lecteurs, pendant l’été 2024, d’acheter des actions chinoises qui, depuis, sont très occupées à ne rien faire, comme en fait foi le graphique ci-dessous. Je mesure la performance du marché chinois en or, le métal précieux restant mon étalon de valeur préféré.
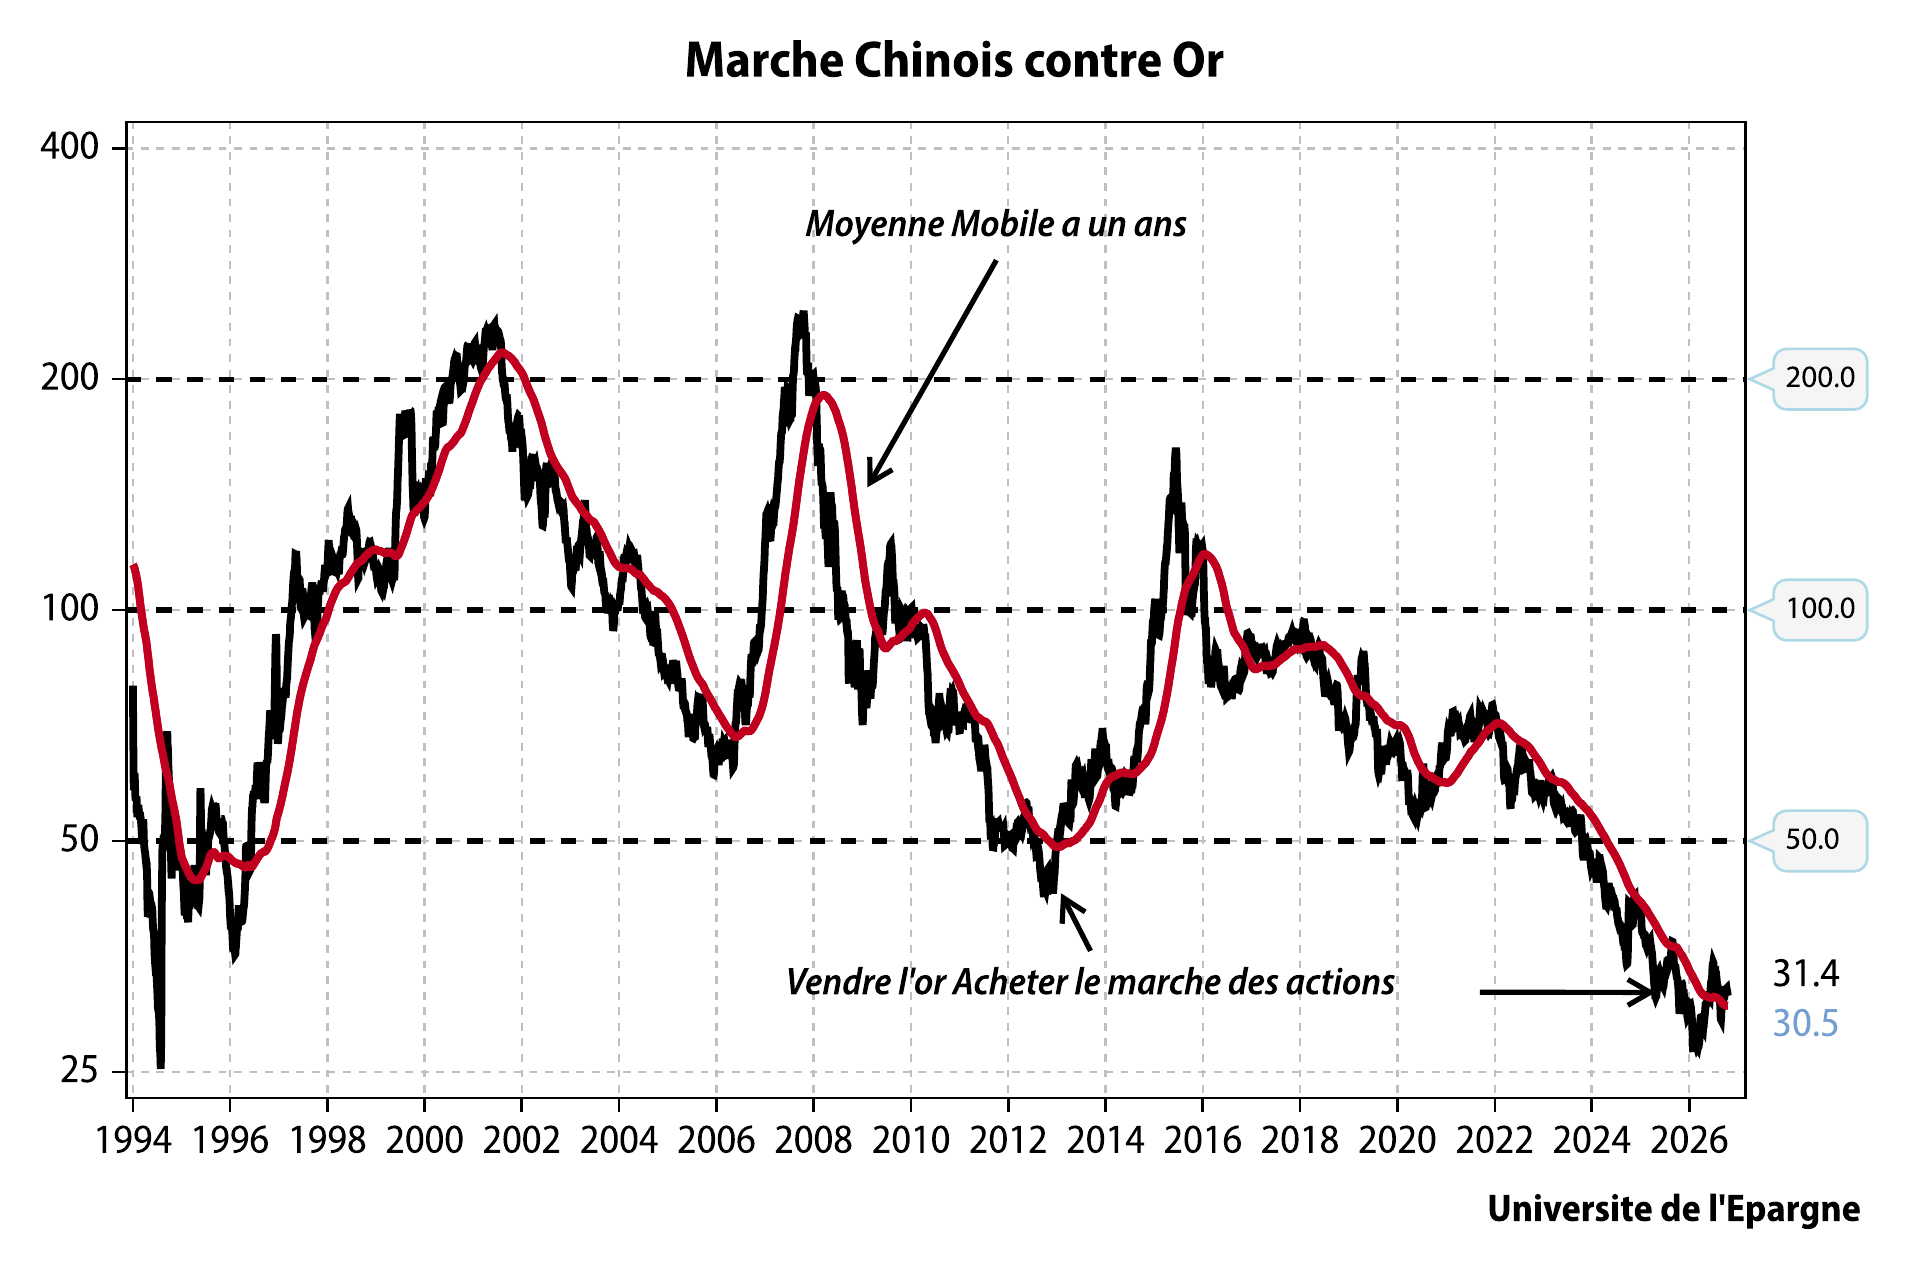
Et donc, depuis l’été 2024, date de la recommandation initiale, le ratio indice chinois contre or est resté à plat ou en baisse. La bonne nouvelle, cependant, est qu’il semble que nous ayons enfin cassé le mois dernier la moyenne mobile à un an, et à la hausse.
Mais pas de vraie hausse des actions pour l’instant.
Et pourtant…
Les bénéfices des sociétés cotées à Shanghai sont en hausse de 10 % d’une année sur l’autre…
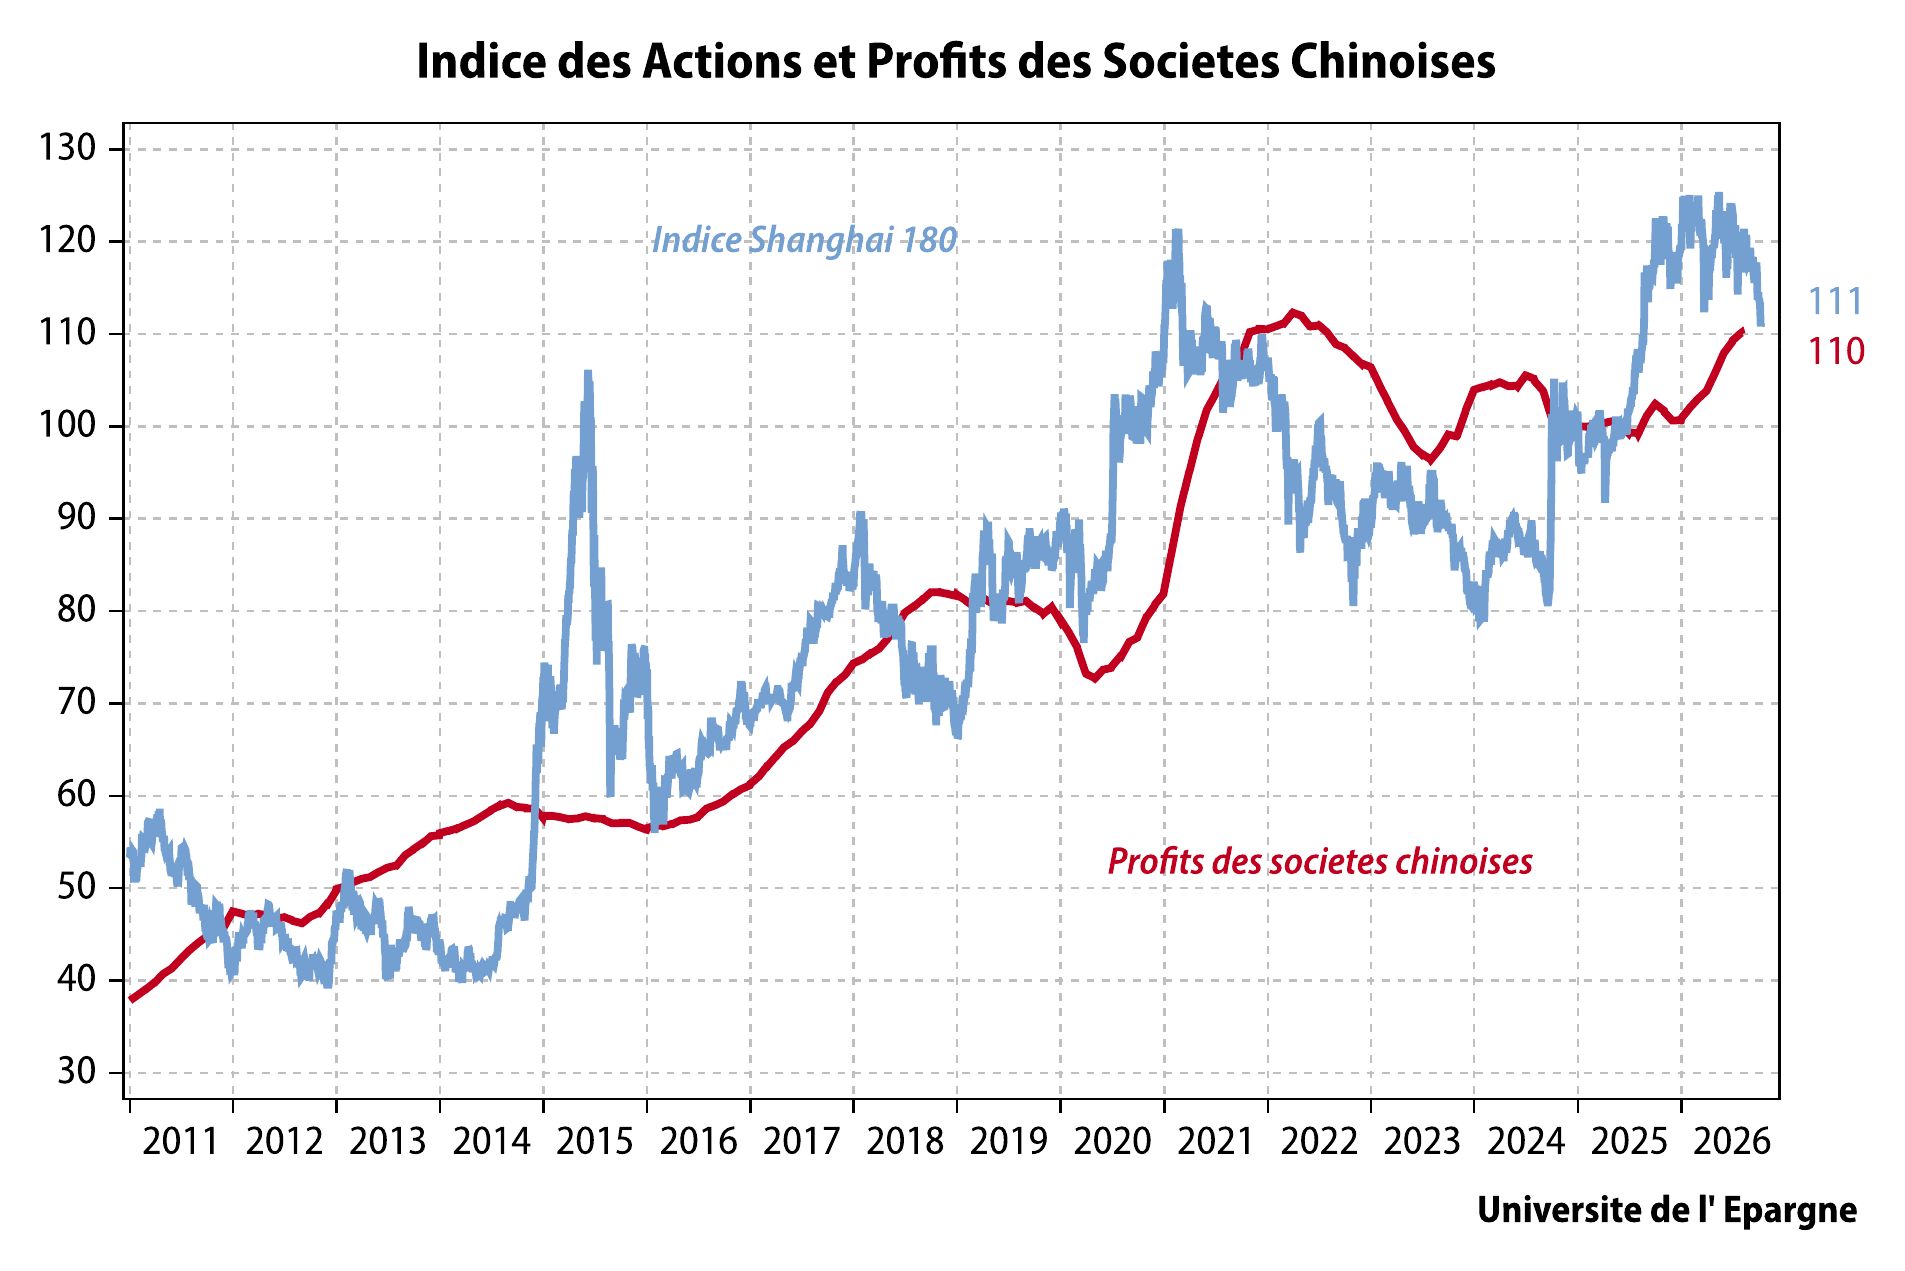
Et ces mêmes sociétés chinoises ont du cash à ne savoir qu’en faire…
Les sociétés chinoises croulent sous le cash qu’elles ont gagné à l’étranger et déposé à Hong Kong : 2 300 milliards de dollars, qui devront bien un jour être utilisés.
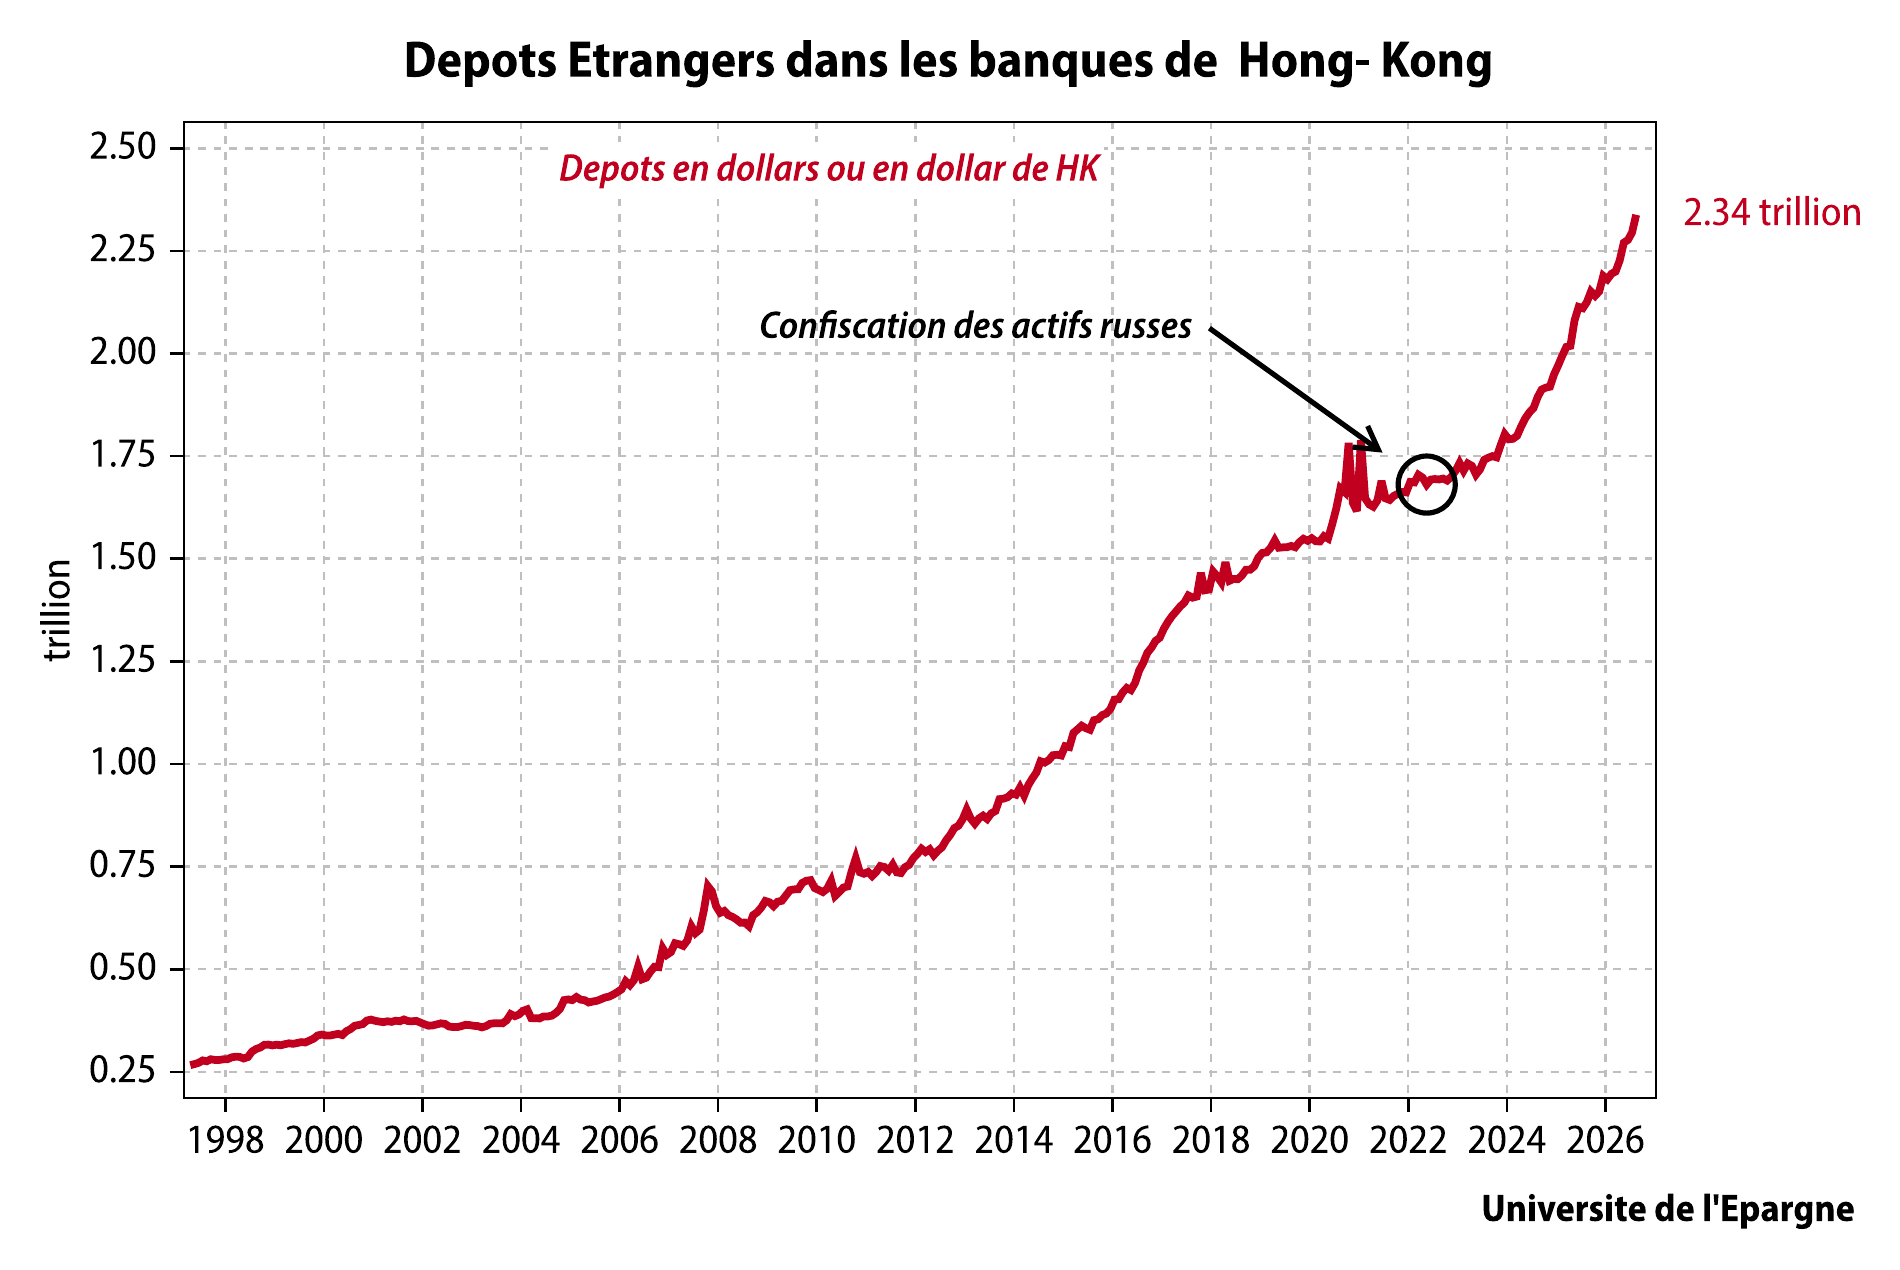
Mon explication à ce regrettable délai est la suivante : je crois que la hausse de la bourse chinoise n’a pas eu lieu tout simplement parce que le prix de l’énergie a beaucoup monté, et parce que l’économie chinoise reste dépendante des importations d’énergie, même si elle l’est beaucoup moins qu’il y a dix ans.
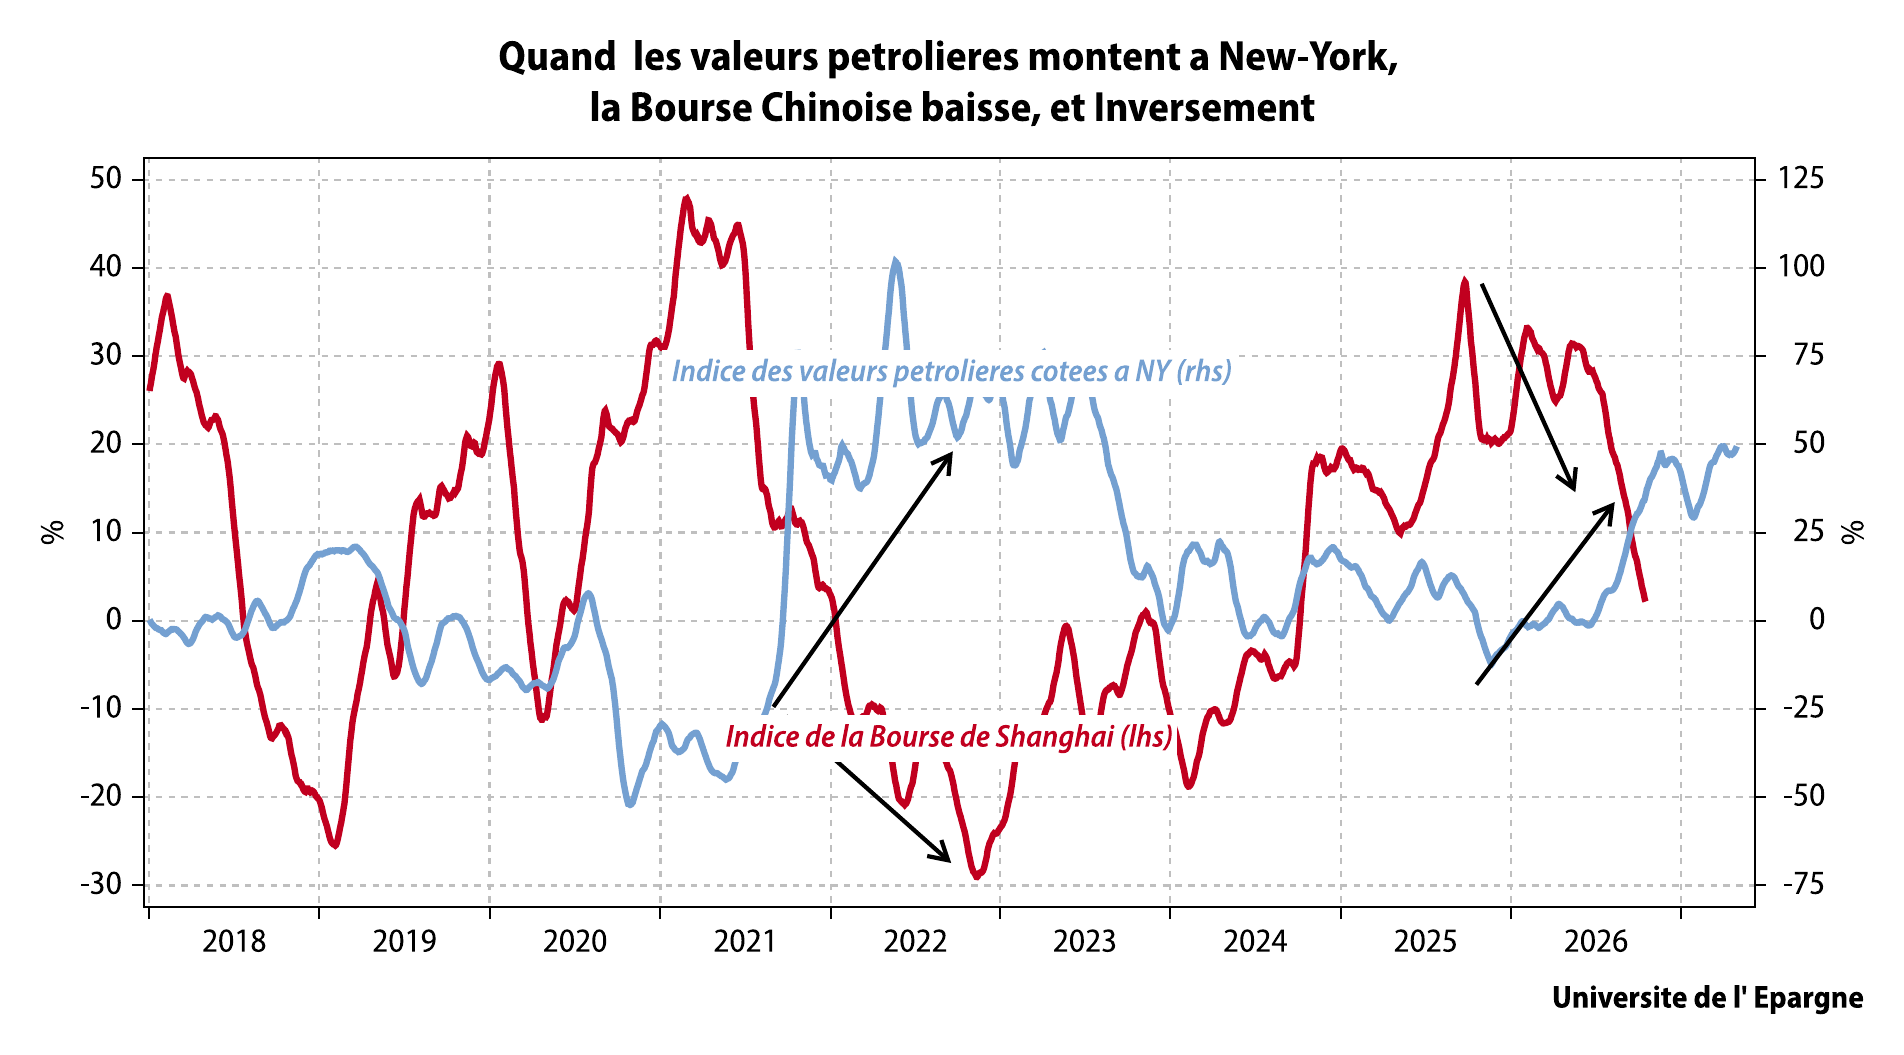
Il est donc à craindre, ou à espérer, que, quand les valeurs pétrolières arrêteront de monter, les valeurs chinoises s’envolent à la hausse, avec les obligations japonaises.
On peut toujours rêver, mais, pour l’instant, tout se passe en bon ordre, même si cela prend un peu plus de temps que prévu.
Mais monsieur Trump n’a pas aidé.

Soyez le premier à commenter cet article !